
Ce que le TRJ à 85 % coûte réellement sur un ticket de 100 € en France
 Available in US
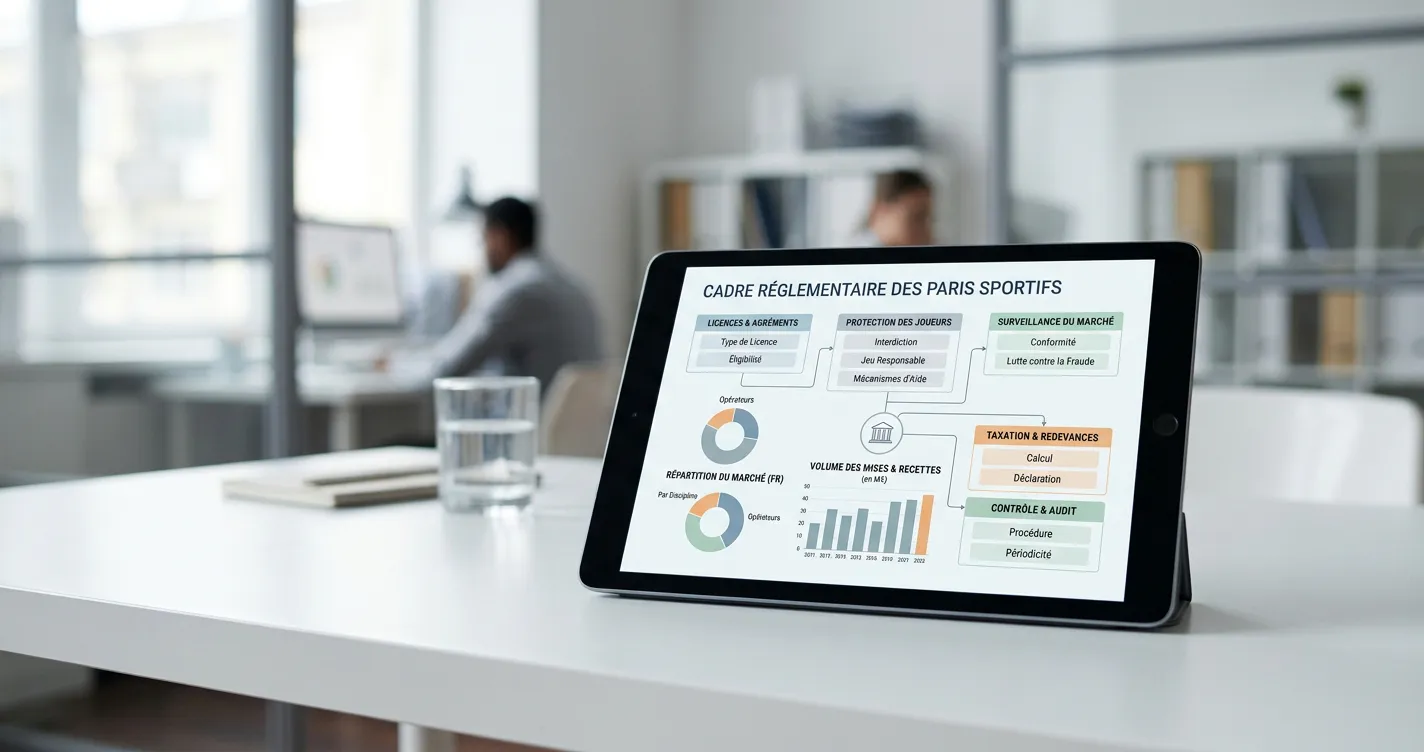
Les règles des paris sportifs en France sont d’abord un cadre économique avant d’être un mode d’emploi : la loi du 12 mai 2010 et le plafond de TRJ à 85 % imposé par l’ANJ fixent le prix de chaque pari avant même que la cote ne soit affichée. Ce prix — une marge moyenne annuelle d’au moins 15 % sur l’ensemble des tickets — est mécaniquement récupéré par les opérateurs agréés via des cotes plus basses que celles pratiquées par les bookmakers offshore, qui affichent des marges de 2 à 3 % sur les mêmes rencontres. Un match de Ligue 1 coté 2,05 chez Winamax rapporte 205 € sur une mise de 100 €, là où Pinnacle offre 220 € sur le même pronostic — soit 15 € d’écart brut. Ce différentiel est le coût de l’agrément, et il s’applique avant toute considération de stratégie ou de gestion de bankroll.
Les règles de mise, de combinaison et de validation d’un ticket viennent ensuite : un pari simple multiplie la mise par la cote, un combiné multiplie les cotes entre elles et fait perdre l’intégralité du ticket si une seule sélection échoue, un système couvre plusieurs combinaisons dans un ticket unique. Le handicap transforme le favori en outsider en ajoutant ou retirant des buts fictifs au score final, et le Draw No Bet supprime le nul au prix d’une cote réduite d’environ 20 %. Chaque discipline impose ses propres règles de validation : le football se règle exclusivement sur 90 minutes plus arrêts de jeu sauf mention contraire, le basket inclut les prolongations par défaut, les courses hippiques obéissent au règlement mutuel. Un match annulé avant le coup d’envoi rembourse systématiquement la mise ; un match interrompu après 60 minutes peut valider le ticket sur le score figé à l’instant de l’arrêt, selon le règlement de l’opérateur.
La règle des 2 % — qui plafonne chaque mise à 2 % de la bankroll totale — transforme une série de 20 paris consécutifs perdants en un drawdown de 40 % là où une mise à 10 % viderait intégralement le capital. Appliquée sur 300 paris mensuels avec un ROI historique de 3 %, elle génère un profit théorique de 180 € sur une bankroll de 1 000 €, ce qui cadre les attentes bien en deçà des promesses marketing. Parier sur Pinnacle ou 1xBet via un broker ou un VPN pour contourner le géo-blocage expose à des poursuites pour violation du monopole ANJ et supprime tout recours juridique en cas de litige ou de retrait refusé.
Le cadre légal fixe le prix de chaque pari avant que la cote ne soit affichée
Le cadre réglementaire français des paris sportifs repose sur la loi du 12 mai 2010, qui a ouvert le marché à la concurrence sous le contrôle de l’Autorité nationale des jeux — anciennement ARJEL jusqu’en 2020. L’agrément ANJ est obligatoire pour tout opérateur souhaitant proposer des paris sportifs en ligne depuis le territoire français, et il impose un ensemble de contraintes techniques, fiscales et tarifaires qui se traduisent par un prix structurellement plus élevé que celui pratiqué par les bookmakers offshore. Ce prix est fixé avant même que les cotes ne soient calculées, via un mécanisme appelé taux de retour aux joueurs — TRJ — plafonné à 85 % sur l’ensemble annuel. Ce plafond signifie qu’un opérateur agréé doit prélever au minimum 15 % de marge sur la totalité des mises collectées sur une année, quelle que soit la répartition de cette marge entre les différents types de paris.
L’agrément ANJ impose un prélèvement minimum de 15 % sur l’ensemble des paris annuels
Le TRJ plafonné à 85 % impose un overround minimum de 1,176 sur l’ensemble annuel : si 100 € sont misés, au maximum 85 € sont redistribués sous forme de gains, et les 15 € restants constituent la marge brute de l’opérateur avant taxes et frais d’exploitation. Cet overround de 1,176 est une moyenne pondérée calculée sur tous les paris proposés par l’opérateur au cours de l’année — grandes affiches de Ligue 1, rencontres de divisions inférieures, paris exotiques, marchés à long terme — et non une contrainte appliquée match par match. Un opérateur peut donc afficher une marge instantanée de 5 % sur un match de Ligue 1 très exposé, à condition de compenser cette générosité par des marges beaucoup plus élevées sur les rencontres de National 2, les paris sur le nombre de corners ou les marchés de buteur. C’est là que le régulateur récupère la marge que les cotes des grandes affiches ne prennent pas : un match opposant deux équipes de Ligue 2 un mardi soir affichera fréquemment une marge de 10 à 12 %, et un pari « nombre exact de buts dans le match » montera à 20 % ou plus.
Tous les opérateurs agréés sont soumis à cette contrainte sans exception. Winamax, Betclic, Unibet, PMU Play, Betsson, Bet365, Bwin et NetBet appliquent le même plafond de TRJ, ce qui explique que leurs cotes sur les grands événements convergent autour de valeurs proches : un favori à 2,05 chez l’un sera coté entre 2,00 et 2,10 chez les autres, avec des écarts de quelques centimes qui reflètent des stratégies d’acquisition de clientèle plutôt qu’une liberté tarifaire réelle. L’interdiction stricte aux mineurs — contrôlée par un processus de vérification d’identité obligatoire avant tout retrait — et l’obligation de publier un règlement détaillé accessible depuis chaque page de paris complètent le dispositif de surveillance.
La marge instantanée d’un match de Ligue 1 masque le coût réel du TRJ
Un match de Ligue 1 affiché à 2,05 / 3,30 / 3,80 chez Winamax donne une marge instantanée d’environ 5,4 % : la somme des probabilités implicites est de 1 / 2,05 + 1 / 3,30 + 1 / 3,80 = 0,488 + 0,303 + 0,263 = 1,054, soit un overround de 5,4 points de pourcentage au-dessus de 1. Cette marge est parmi les plus basses du marché agréé français, ce qui fait de Winamax une référence fréquemment citée pour les cotes sur les grandes affiches. Sur le même match, Pinnacle — opérateur offshore licencié à Curaçao et géo-bloqué depuis la France — affiche des cotes autour de 2,20 / 3,45 / 4,00, ce qui donne une marge de 1 / 2,20 + 1 / 3,45 + 1 / 4,00 = 0,455 + 0,290 + 0,250 = 0,995, soit un overround de −0,5 % — Pinnacle affiche parfois des cotes déficitaires sur les grandes rencontres pour attirer de la liquidité, compensant cette perte par des marges plus élevées sur d’autres marchés.
Un pari de 100 € sur le favori à 2,05 côté ANJ rapporte 205 € en cas de gain, contre 220 € côté Pinnacle : 15 € d’écart brut, soit +7,3 % de gain sur un ticket gagnant. Cet écart de 15 € est le coût de l’agrément ANJ sur ce pari précis, et il se répète à chaque ticket. Sur 100 paris de 100 € placés sur des favoris à cote moyenne de 2,05 chez Winamax et 2,20 chez Pinnacle, avec un taux de réussite de 50 % — conforme à la probabilité implicite d’une cote proche de 2,00 —, le parieur gagne 50 tickets et perd 50 tickets. Côté Winamax : 50 × 205 € − 100 × 100 € = 10 250 € − 10 000 € = +250 €. Côté Pinnacle : 50 × 220 € − 100 × 100 € = 11 000 € − 10 000 € = +1 000 €. La différence est de 750 € sur 100 paris, soit 7,50 € par pari — exactement la moitié de l’écart brut de 15 €, parce que l’écart n’est encaissé que sur les tickets gagnants.
Mais la moyenne annuelle est mécaniquement tirée vers un TRJ de 85 % — soit 15 % de marge — par les rencontres de divisions inférieures et les paris exotiques, qui représentent la majorité du volume de paris proposés par un opérateur agréé. Un match de National ou de Coupe de France entre deux équipes de niveau régional affichera des cotes à marge de 10 %, et un pari sur le nombre de cartons jaunes montera à 18 % ou plus. Le parieur qui concentre ses mises sur les grandes affiches de Ligue 1 ou de Champions League bénéficie d’un TRJ effectif supérieur à 85 %, financé par les parieurs qui misent sur des marchés à marge élevée. Celui qui diversifie ses paris sur l’ensemble du catalogue subit le TRJ moyen de 85 % — soit une marge de 15 % sur chaque euro misé, quelle que soit l’issue du pari.
Un freebet de 100 € vaut mathématiquement 50 € une fois la mise déduite
Un freebet de 100 € affiché à l’inscription vaut mathématiquement environ 50 € : la mise nominale n’est jamais restituée en cas de gain, donc à cote 2,00 le retour net est de 100 € × (2,00 − 1) = 100 € si le pari gagne, soit une espérance de 50 € avec une probabilité implicite de 50 %. La moitié de la promesse marketing. Un pari classique de 100 € à cote 2,00 rapporte 200 € en cas de gain, dont 100 € de mise restituée et 100 € de gain net ; un freebet de 100 € à cote 2,00 rapporte 100 € en cas de gain, sans restitution de la mise. La différence est structurelle : un freebet n’est jamais une somme d’argent, mais un droit à placer une mise dont seul le gain net — cote moins un — sera crédité en cas de succès.
Winamax et PMU Play se distinguent en proposant un « premier pari remboursé jusqu’à 100 € en cash retirable », sans wagering : si le premier pari perd, les 100 € sont crédités en argent réel retirable immédiatement. Ce format contourne la dépréciation du freebet classique, mais il impose une cote minimale — 1,05 chez Winamax — et un délai d’utilisation de 30 jours après inscription chez Winamax, 15 jours chez PMU Play. Betclic, Unibet, Bwin et NetBet versent leurs bonus en freebets classiques, avec des conditions de cote minimale variables : aucune cote minimale chez Betclic avec le code BCGOAL, cote minimale implicite dans le règlement chez Unibet. Bet365 verse 100 € en Bet Credits non retirables valables 7 jours, ce qui impose une contrainte de liquidité immédiate : le parieur doit placer les crédits dans la semaine sous peine de les perdre, et les gains nets issus de ces crédits deviennent retirables une fois le pari validé. Betsson propose 10 € en freebets sans dépôt avec le code VERIF10 — unique sur le marché ANJ — plus un premier pari remboursé jusqu’à 100 € en Betboosts, format lancé fin octobre 2025 et équivalent à un freebet classique avec quelques ajustements promotionnels.
La cote minimale imposée sur un freebet réduit encore sa valeur réelle. Un freebet de 100 € utilisable uniquement sur des cotes ≥ 2,00 vaut environ 50 € comme calculé plus haut. Le même freebet utilisable uniquement sur des cotes ≥ 1,50 vaut 100 € × (1,50 − 1) × 0,667 = 33,33 €, en supposant une probabilité de gain de 66,7 % conforme à une cote de 1,50. Plus la cote minimale est basse, plus le freebet perd de valeur, parce que la partie non restituée de la mise pèse davantage dans le retour total. Un freebet sans cote minimale — rare sur le marché ANJ — peut être optimisé en le plaçant sur une cote très élevée, par exemple 10,00 : le retour net est alors de 100 € × (10,00 − 1) = 900 € en cas de gain, avec une probabilité de 10 %, soit une espérance de 90 €. Mais la majorité des règlements interdisent cette pratique en plafonnant la cote utilisable ou en excluant les marchés à forte cote.
Un freebet présenté comme « 100 € offerts » n’est jamais équivalent à 100 € d’argent réel. La mise n’étant pas restituée en cas de gain, la valeur réelle tourne autour de 50 % du montant affiché sur une cote moyenne de 2,00, et descend à 33 % sur une cote de 1,50. Seuls les formats « cash retirable » de Winamax et PMU Play échappent à cette décote.
Comment fonctionne le plafond de TRJ à 85 % imposé par l’ANJ ?
Le TRJ — taux de retour aux joueurs — est le pourcentage des mises qui est redistribué sous forme de gains sur l’ensemble d’une année. Un TRJ de 85 % signifie que pour 100 € misés, 85 € sont reversés en gains et 15 € constituent la marge de l’opérateur. Ce plafond est calculé globalement sur tous les paris proposés par l’opérateur au cours de l’année, et non match par match : un opérateur peut afficher une marge instantanée de 5 % sur une finale de Ligue des Champions très exposée, à condition de compenser par des marges de 10 à 20 % sur des rencontres de divisions inférieures ou des marchés exotiques. Le régulateur vérifie que le TRJ moyen annuel ne dépasse pas 85 %, ce qui garantit un prélèvement minimal de 15 % sur l’ensemble des mises collectées.
| Opérateur | Statut légal | Marge typique 1N2 Ligue 1 | Fiabilité retraits | Recours juridique |
|---|---|---|---|---|
| Winamax | Agréé ANJ | 5–6 % | Virement instantané < 60 s | Oui (ANJ + tribunaux FR) |
| Betclic | Agréé ANJ | 5,5–7 % | Virement instantané validé | Oui (ANJ + tribunaux FR) |
| Unibet | Agréé ANJ | 6–8 % | Virement 24–72 h | Oui (ANJ + tribunaux FR) |
| PMU Play | Agréé ANJ | 6–8 % | Virement 24–72 h | Oui (ANJ + tribunaux FR) |
| Bet365 | Agréé ANJ | 5,5–7 % | Virement 1–5 jours | Oui (ANJ + tribunaux FR) |
| Pinnacle | Offshore (Curaçao) | 1,5–2,5 % | 24–72 h via broker | Non (géo-bloqué, illégal) |
| 1xBet | Offshore (Curaçao) | 2–4 % affichée | Variable, litiges fréquents | Non (liste noire ANJ) |
La distinction entre opérateurs agréés et sites offshore est d’abord juridique : un opérateur agréé est soumis à la surveillance de l’ANJ, peut faire l’objet de sanctions en cas de manquement, et le parieur dispose d’un recours devant les tribunaux français en cas de litige sur un retrait ou une validation de ticket. Un site offshore — licencié à Curaçao, à Malte hors agrément ANJ, ou dans une juridiction équivalente — n’offre aucun de ces recours : en cas de retrait refusé, de compte fermé sans justification ou de litige sur l’interprétation d’une règle, le parieur ne peut saisir ni l’ANJ ni un tribunal français, et doit s’en remettre à l’autorité de régulation du pays émetteur de la licence, qui n’a aucune obligation de traiter les plaintes de résidents français. Pinnacle affiche un historique de fiabilité solide sur les marchés où il opère légalement, mais son accès depuis la France impose de passer par un broker de paris ou un VPN, ce qui constitue un contournement du monopole ANJ et expose à des poursuites. 1xBet figure sur la liste noire du régulateur français depuis plusieurs années, avec un historique documenté de retraits partiels, de comptes fermés sans explication et de litiges non résolus.
Les trois types de paris structurent le ticket mais ne changent rien au prix payé
Un pari sportif se décline en trois formats principaux : le pari simple, le combiné et le système. Ces formats déterminent comment les sélections sont assemblées sur un ticket et comment les gains sont calculés, mais ils ne modifient en rien le prix payé — la marge de l’opérateur reste identique, qu’elle soit prélevée sur un ticket simple ou répartie sur les branches d’un combiné. La différence entre les trois types porte sur le nombre de sélections, sur la manière dont leurs cotes sont multipliées entre elles, et sur le comportement du ticket lorsque l’une des sélections échoue.
Le pari simple multiplie la mise par la cote, rien de plus
Un pari simple comporte une seule sélection : un pronostic sur un seul marché d’un seul événement. La mise est multipliée par la cote affichée au moment de la validation du ticket, et le gain net est égal à mise × cote − mise. Un pari de 50 € sur un favori coté à 1,80 rapporte 50 € × 1,80 = 90 € en cas de gain, dont 50 € de mise restituée et 40 € de gain net. Si le pari perd, la mise est perdue intégralement. Aucune combinaison, aucune ramification, aucune subtilité : le pari simple est la brique de base de tous les autres formats.
La marge de l’opérateur est intégralement contenue dans la cote affichée. Une cote de 1,80 sur un favori correspond à une probabilité implicite de 1 / 1,80 = 55,6 %. Si la probabilité réelle de victoire du favori est estimée à 50 %, la différence de 5,6 points de pourcentage représente la marge de l’opérateur sur ce pari précis. Le parieur paie cette marge quel que soit le résultat du match : si le favori gagne, il récupère 90 € au lieu des 100 € qu’il aurait touchés avec une cote « juste » de 2,00 ; si le favori perd, il perd ses 50 € comme avec n’importe quelle autre cote. La marge est un prélèvement symétrique, payé d’avance via une cote abaissée.
Le combiné multiplie les cotes entre elles et fait perdre tout le ticket si une seule sélection échoue
Un pari combiné assemble plusieurs sélections sur un ticket unique, et la cote totale est le produit des cotes individuelles. Un combiné de trois sélections cotées respectivement à 1,80, 2,10 et 1,65 donne une cote totale de 1,80 × 2,10 × 1,65 = 6,237. Une mise de 20 € rapporte 20 € × 6,237 = 124,74 € en cas de gain, soit un gain net de 104,74 €. Si une seule des trois sélections perd, le ticket entier est perdant et la mise de 20 € est perdue. Il n’y a pas de gain partiel, pas de remboursement proportionnel, pas de consolation : toutes les sélections doivent être gagnantes ou le ticket ne rapporte rien.
La marge de l’opérateur se multiplie elle aussi. Sur les trois sélections précédentes, les probabilités implicites sont de 1 / 1,80 = 55,6 %, 1 / 2,10 = 47,6 % et 1 / 1,65 = 60,6 %, soit un total de 163,8 %. La probabilité implicite du combiné — celle que reflète la cote de 6,237 — est de 1 / 6,237 = 16,0 %. Or la probabilité réelle du combiné, si l’on suppose que les trois événements sont indépendants et que les probabilités réelles sont de 50 %, 45 % et 55 %, est de 0,50 × 0,45 × 0,55 = 12,4 %. L’écart entre 16,0 % et 12,4 % — soit 3,6 points de pourcentage — représente la marge cumulée de l’opérateur sur ce combiné. Plus le nombre de sélections augmente, plus la marge totale s’élève, parce que chaque cote individuelle contient sa propre marge et que ces marges se multiplient entre elles. Un combiné de dix sélections à cote moyenne de 2,00, chacune avec une marge de 5 %, peut atteindre une marge totale de 40 % ou plus.
Les opérateurs agréés encouragent les combinés via des promotions comme le Multi+ de Betclic (bonus de cote sur les combinés de quatre sélections ou plus) ou le Multi Max d’Unibet (jusqu’à +50 % sur les combinés). Ces bonus compensent partiellement la marge cumulée, mais ils ne l’annulent jamais : un bonus de 10 % sur un combiné dont la marge totale atteint 30 % ramène la marge effective à 20 %, ce qui reste trois à quatre fois supérieur à celle d’un pari simple sur une grande affiche. Le combiné est le format le plus rentable pour l’opérateur et le plus coûteux pour le parieur, parce qu’il multiplie les risques sans multiplier la valeur.
Comment se calcule la cote d’un pari combiné et pourquoi une seule sélection perdante fait perdre tout le ticket ?
La cote d’un combiné est le produit des cotes individuelles : cote totale = cote₁ × cote₂ × cote₃ × … × coteₙ. Ce produit reflète la probabilité que tous les événements se réalisent simultanément, en supposant qu’ils sont indépendants. Si une seule sélection perd, la probabilité que l’ensemble se réalise tombe à zéro, donc le ticket entier est perdant. Il n’y a pas de gain partiel parce que le contrat du combiné est explicite : soit toutes les sélections gagnent et le parieur encaisse la cote totale, soit au moins une perd et le parieur perd sa mise. C’est cette structure tout-ou-rien qui permet à l’opérateur de proposer des cotes totales élevées tout en maintenant une marge cumulée importante.
Le système couvre plusieurs combinaisons dans un ticket unique
Un pari système est un ensemble de combinés générés automatiquement à partir d’un groupe de sélections. Le parieur choisit un certain nombre de sélections — par exemple cinq — et spécifie un format de système — par exemple 2/5, qui génère tous les combinés possibles de deux sélections parmi les cinq. Un système 2/5 contient donc 10 combinés distincts (combinaison de 5 pris 2 à 2 : C(5,2) = 10). La mise totale est répartie également sur les 10 combinés : une mise de 100 € sur un système 2/5 correspond à 10 € par combiné. Si trois sélections sur cinq gagnent, les combinés contenant uniquement des sélections gagnantes rapportent leur cote, tandis que les combinés contenant au moins une sélection perdante sont perdus.
Sur un système 2/5 avec cinq sélections cotées à 1,90, 2,00, 2,10, 1,80 et 2,20, il y a 10 combinés possibles. Si les trois premières sélections gagnent (cotes 1,90, 2,00 et 2,10) et les deux dernières perdent, les combinés gagnants sont ceux qui n’incluent que les trois premières sélections : 1,90 × 2,00 = 3,80, 1,90 × 2,10 = 3,99, et 2,00 × 2,10 = 4,20. Chaque combiné a reçu 10 € de mise, donc les gains sont de 10 € × 3,80 + 10 € × 3,99 + 10 € × 4,20 = 38 € + 39,90 € + 42 € = 119,90 €. La mise totale était de 100 €, donc le gain net est de 19,90 €. Les sept autres combinés — ceux qui incluent au moins une des deux sélections perdantes — sont perdus, mais le ticket global reste gagnant grâce aux trois combinés réussis.
Le système dilue le risque du combiné classique au prix d’une mise totale plus élevée. Un combiné de cinq sélections coûte une mise unitaire et rapporte une cote totale élevée si les cinq sélections gagnent, mais perd tout si une seule échoue. Un système 2/5 coûte dix fois la mise unitaire mais reste gagnant même si deux sélections sur cinq perdent, pourvu que les combinés restants couvrent la mise totale. Plus le format du système est restrictif — par exemple 4/5 au lieu de 2/5 —, plus la tolérance à l’échec diminue, et plus le système se rapproche d’un combiné pur. À l’inverse, un système 2/10 génère 45 combinés et tolère jusqu’à huit échecs sur dix sélections, mais dilue tellement la mise qu’il devient rarement rentable à moins que les cotes ne soient élevées.
Le handicap transforme le favori en outsider et le Draw No Bet coûte 20 % de cote
Le handicap est un marché qui ajuste artificiellement le score d’une rencontre avant le coup d’envoi, en ajoutant ou retirant des buts, des points ou des sets fictifs à l’une des deux équipes. Ce mécanisme transforme un favori écrasant en pari à cote équilibrée, ou un outsider en pari défendable, en déplaçant la ligne de départ du score. Trois variantes coexistent : le handicap européen, le handicap asiatique et le Draw No Bet, qui est en réalité un handicap asiatique 0 déguisé. Chacune obéit à des règles de validation différentes, et ces différences changent radicalement la valeur d’une cote affichée.
Le handicap européen annule la mise en cas de match nul ajusté
Le handicap européen propose trois issues : victoire équipe A avec handicap, match nul avec handicap, victoire équipe B avec handicap. Un handicap de −1 appliqué au favori signifie qu’un but fictif est retiré au score final du favori avant le règlement du pari. Si le match se termine 2-1 pour le favori, le score ajusté est de 2 − 1 = 1 contre 1, soit un nul : le pari « favori −1 » est perdant, le pari « nul −1 » est gagnant, et le pari « outsider +1 » est perdant également parce que l’outsider n’a pas gagné après ajustement. Si le match se termine 3-1, le score ajusté est de 3 − 1 = 2 contre 1 : le pari « favori −1 » est gagnant.
Les cotes d’un handicap européen sont généralement plus élevées que celles d’un 1N2 classique, parce que le handicap réduit la probabilité de chaque issue. Un favori coté à 1,50 en 1N2 peut être coté à 2,00 en handicap −1, parce que la condition de victoire est plus stricte : il doit gagner par au moins deux buts d’écart. Mais le handicap européen conserve trois issues possibles, donc la somme des probabilités implicites reste supérieure à 100 % et la marge de l’opérateur est préservée. Sur un handicap affiché à 2,00 / 3,50 / 3,80, la somme des inverses est de 1 / 2,00 + 1 / 3,50 + 1 / 3,80 = 0,500 + 0,286 + 0,263 = 1,049, soit une marge de 4,9 % — comparable à celle d’un 1N2 sur grande affiche.
Le handicap asiatique rembourse sur certains scores et paie la moitié sur d’autres
Le handicap asiatique supprime l’issue de match nul en proposant des lignes à demi-point ou en remboursant la mise sur certains scores. Un handicap asiatique de −0,5 appliqué au favori signifie que le favori doit gagner par au moins un but d’écart pour que le pari soit gagnant ; si le match se termine par un nul ou une défaite du favori, le pari est perdant. Un handicap de −1,5 impose une victoire par au moins deux buts d’écart. Les lignes à demi-point éliminent toute possibilité de nul ajusté, ce qui garantit que chaque pari est soit gagnant soit perdant, sans remboursement.
Les lignes entières — 0, −1, −2 — fonctionnent différemment : si le score ajusté tombe exactement sur la ligne, la mise est remboursée. Un handicap asiatique de −1 sur un favori qui gagne 2-1 donne un score ajusté de 1-1 : la mise est remboursée intégralement. Si le favori gagne 3-1, le score ajusté est de 2-1 et le pari est gagnant. Si le favori gagne 1-0 ou perd, le pari est perdant. Les lignes à quart de point — par exemple −0,75 ou −1,25 — divisent la mise en deux moitiés placées sur les deux lignes adjacentes : un handicap de −0,75 équivaut à placer la moitié de la mise sur −0,5 et l’autre moitié sur −1. Si le favori gagne 1-0, la moitié sur −0,5 gagne et la moitié sur −1 est remboursée ; si le favori gagne 2-0, les deux moitiés gagnent.
Le handicap asiatique réduit la marge de l’opérateur en supprimant l’issue centrale, ce qui concentre la liquidité sur deux issues au lieu de trois. Les cotes sont généralement plus basses que sur un handicap européen équivalent, mais la structure de remboursement offre une meilleure espérance sur les scores limites. Pinnacle est historiquement spécialisé sur les handicaps asiatiques, avec des marges inférieures à 2 % sur les lignes principales — un avantage inaccessible aux opérateurs agréés ANJ, qui appliquent des marges de 5 à 8 % même sur ce type de marché.
Le Draw No Bet est un handicap asiatique 0 déguisé
Le Draw No Bet — littéralement « nul non pariable » — est un marché à deux issues qui rembourse la mise en cas de match nul. Un pari sur l’équipe A en DNB est gagnant si A gagne, perdant si A perd, et remboursé si le match se termine par un nul. Ce marché est strictement équivalent à un handicap asiatique 0 : l’équipe misée part avec un handicap fictif de 0, donc le score ajusté est identique au score réel, et la règle de remboursement sur nul ajusté s’applique comme sur n’importe quel handicap asiatique à ligne entière.
Sur un favori coté à 2,00 en 1N2, la version DNB tombe à environ 1,60, soit une baisse de 20 %. Ce chiffre n’est pas arbitraire : il découle directement de la probabilité du nul. Si le match offre trois issues 1N2 cotées à 2,00 / 3,30 / 3,80, la probabilité implicite du nul est de 1 / 3,30 = 30,3 %. En supprimant cette issue et en remboursant la mise dans ce cas, l’opérateur retire 30,3 % de la probabilité totale et redistribue le reste entre les deux issues restantes. La cote du favori passe de 2,00 à 2,00 / (1 − 0,303) = 2,00 / 0,697 = 2,87 en cote « juste », mais l’opérateur applique ensuite sa marge habituelle, ce qui ramène la cote affichée autour de 1,60. La baisse chiffre le prix payé pour supprimer un tiers des issues : 0,40 € de gain perdu sur chaque euro misé en cas de victoire du favori, en échange de la garantie de récupérer la mise en cas de nul.
Le Draw No Bet est populaire sur les matchs à forte probabilité de nul — derbies défensifs, rencontres de Coupe avec équipes prudentes — parce qu’il réduit le risque de perte sèche au prix d’une cote réduite. Mais il ne change rien à la marge de l’opérateur : celle-ci est simplement redistribuée sur deux issues au lieu de trois. Un parieur qui place 100 € sur un DNB à 1,60 paie la même marge qu’un parieur qui place 100 € sur un 1N2 à 2,00, parce que la probabilité ajustée et la cote reflètent exactement le même overround. Le DNB n’est pas un marché plus « juste » — c’est un marché différent, avec une structure de risque différente, mais un prix identique.
Quelle est la différence entre un handicap européen, un handicap asiatique et un Draw No Bet ?
Le handicap européen propose trois issues (victoire A avec handicap, nul avec handicap, victoire B avec handicap) et ne rembourse jamais la mise. Le handicap asiatique propose deux issues et rembourse la mise si le score ajusté tombe exactement sur la ligne du handicap ; les lignes à demi-point éliminent cette possibilité en garantissant qu’un pari est soit gagnant soit perdant. Le Draw No Bet est un cas particulier de handicap asiatique avec une ligne à 0 : il rembourse la mise en cas de nul réel et paie en cas de victoire de l’équipe misée. La différence pratique tient à la gestion du nul : le handicap européen le conserve comme issue séparée, le handicap asiatique le transforme en remboursement, et le DNB le traite comme un événement neutre qui annule le pari.
Chaque sport a ses propres règles et elles changent radicalement le résultat d’un ticket
Les règles de validation d’un pari varient radicalement d’un sport à l’autre, et ces variations ne sont pas anecdotiques : elles déterminent si un ticket est gagnant ou perdant, si la mise est remboursée ou perdue, et si le score final inclut ou exclut certaines phases de jeu. Le football se règle exclusivement sur les 90 minutes réglementaires plus arrêts de jeu, sauf mention contraire explicite dans l’intitulé du marché. Le basket inclut systématiquement les prolongations, y compris sur les marchés de vainqueur et de total de points. Les courses hippiques obéissent au règlement mutuel et aux déclarations de non-partants, qui modifient les cotes après la validation du ticket. Chaque discipline impose son propre référentiel temporel et ses propres cas d’annulation, et ignorer ces règles revient à parier sur un marché différent de celui que l’on croyait avoir choisi.
Le football se règle sur 90 minutes sauf indication contraire
Un pari 1N2 sur un match de football se règle exclusivement sur le résultat obtenu à l’issue des 90 minutes réglementaires plus les arrêts de jeu ajoutés par l’arbitre. Les prolongations — 30 minutes supplémentaires en deux périodes de 15 minutes — et les tirs au but ne sont jamais comptabilisés dans le résultat d’un pari 1N2, même si le match en question est une finale de Coupe du Monde ou une demi-finale de Ligue des Champions. Sur une finale de Coupe du Monde où l’équipe misée l’emporte 2-1 après prolongations, le ticket 1N2 est perdant si le résultat officiel était de 1-1 à la fin du temps réglementaire. Le pari « Vainqueur du match prolongations incluses » — marché distinct, avec une cote sensiblement plus basse — aurait été gagnant, mais ce n’est pas le même contrat.
Cette règle est absolue et s’applique à tous les marchés de résultat sauf mention contraire explicite. Un pari « Nombre de buts dans le match » compte les buts marqués pendant les 90 minutes réglementaires uniquement. Un pari « Les deux équipes marquent » se valide sur les 90 minutes. Un pari « Score exact » se règle sur le score affiché à la 90ᵉ minute plus arrêts de jeu. Les marchés qui incluent les prolongations le mentionnent toujours dans leur intitulé : « Vainqueur après prolongations », « Qualifié pour le tour suivant », « Score exact prolongations incluses ». L’absence de cette mention garantit que seules les 90 minutes comptent.
Les paris sur des phases de jeu spécifiques obéissent à des règles distinctes. Un pari « Résultat à la mi-temps » se règle sur le score à la 45ᵉ minute plus arrêts de jeu de la première période. Un pari « Équipe qui marque en premier » se valide dès qu’un but est inscrit, quel que soit le résultat final. Un pari « Nombre de corners dans le match » compte tous les corners accordés pendant les 90 minutes, qu’ils soient tirés ou non. Un pari « Carton rouge dans le match » est gagnant dès qu’un joueur est expulsé, même si l’expulsion intervient à la 89ᵉ minute et n’affecte pas le résultat. Ces marchés annexes représentent une part croissante du volume de paris proposés par les opérateurs agréés, et leurs règles sont souvent plus complexes que celles des marchés de résultat classiques.
Le basket compte les prolongations par défaut
Un pari sur le vainqueur d’un match de basket — NBA, EuroLeague, Betclic Élite — inclut systématiquement les prolongations, sans mention explicite dans l’intitulé du marché. Si un match de NBA se termine 110-110 à la fin du temps réglementaire et que l’équipe misée l’emporte 125-120 après une prolongation, le pari est gagnant. Il n’existe pas de marché « Vainqueur temps réglementaire uniquement » en basket, parce que le règlement de la discipline impose qu’un match se termine par une victoire : le nul n’existe pas, donc le concept de « temps réglementaire » n’a pas de sens autonome.
Les paris sur le total de points — over / under — incluent également les prolongations. Un pari « Plus de 220,5 points dans le match » compte tous les points marqués par les deux équipes, y compris ceux inscrits pendant les périodes supplémentaires. Si le score final après prolongation est de 125-120, le total est de 245 points et le pari over 220,5 est largement gagnant. Un parieur qui anticipe une rencontre serrée et parie under 220,5 en espérant un score final de 105-100 subit un risque supplémentaire si le match part en prolongation, parce que cinq minutes de jeu supplémentaire ajoutent typiquement 15 à 25 points au total.
Les marchés de handicap en basket fonctionnent de la même manière : le handicap est appliqué au score final après prolongations. Un handicap de −5,5 sur les Lakers signifie que les Lakers doivent gagner par au moins six points d’écart, quel que soit le moment où cet écart est atteint. Si les Lakers mènent de huit points à la fin du temps réglementaire mais ne gagnent que de trois points après prolongation, le pari handicap −5,5 est perdant. Cette règle aligne les paris basket sur le fonctionnement du jeu lui-même, où chaque match doit produire un vainqueur, mais elle pénalise les parieurs qui tablent sur un écart précis sans anticiper la possibilité d’une prolongation.
Les courses hippiques obéissent au règlement mutuel et aux non-partants
Un pari hippique se règle selon le système du pari mutuel : toutes les mises d’un même type de pari sont collectées dans une cagnotte, l’opérateur prélève sa commission — environ 15 % sur les paris simples, jusqu’à 30 % sur les paris combinés complexes —, et le reste est redistribué entre les tickets gagnants au prorata de leur mise. Ce mécanisme signifie que les cotes ne sont jamais définitives avant le départ de la course : elles évoluent en fonction du volume de mises placées sur chaque cheval, et la cote finale n’est connue qu’après la fermeture des paris, quelques secondes avant le départ.
Un cheval déclaré non-partant après la validation d’un ticket modifie les conditions du pari selon des règles précises. Sur un pari simple gagnant ou placé, la mise est remboursée intégralement si le cheval est déclaré non-partant avant le départ. Sur un pari couplé ou un tiercé, le cheval non-partant est retiré de la combinaison et les autres chevaux restent en jeu : un couplé de trois chevaux dont l’un est non-partant devient un pari simple sur les deux chevaux restants, avec la mise initiale répartie sur ce nouveau format. Si deux chevaux sur trois sont non-partants, le ticket est remboursé.
Le règlement des arrivées obéit à l’ordre officiel publié par France Galop ou Le Trot après examen de la photo-finish et, le cas échéant, après réclamation ou enquête des commissaires. Un cheval disqualifié après l’arrivée — pour gêne, irrégularité d’allure ou dopage — est retiré du classement, et l’ordre des chevaux suivants est remonté d’un rang. Un pari sur le cheval disqualifié est perdant, même si ce cheval a franchi la ligne en premier. Un pari sur un cheval classé quatrième à l’arrivée devient gagnant si les trois premiers sont disqualifiés, parce que le classement officiel final place ce cheval en première position. Ces règles sont strictement appliquées et peuvent transformer un ticket apparemment perdant en ticket gagnant plusieurs heures après la course, une fois l’enquête close.
Pourquoi les règles d’un pari sportif changent-elles autant entre le football, le basket et les courses hippiques ?
Chaque discipline a son propre référentiel temporel et son propre mode de règlement, qui reflètent la structure du jeu lui-même. Le football distingue le temps réglementaire des prolongations parce que la majorité des matchs se terminent en 90 minutes et que les prolongations ne concernent que les compétitions à élimination directe ; le pari 1N2 se cale donc sur les 90 minutes, qui constituent la norme. Le basket ne connaît pas le nul, donc chaque match va mécaniquement jusqu’à ce qu’un vainqueur émerge, prolongations incluses ; il serait artificiel de créer un marché « temps réglementaire uniquement » sur une discipline qui ne fonctionne pas ainsi. Les courses hippiques obéissent au pari mutuel, où les cotes ne sont jamais fixes et dépendent du volume total de mises, ce qui impose un règlement en deux temps : validation du ticket avant la course, puis calcul des gains après fermeture des paris et publication de l’ordre d’arrivée officiel.
Un match reporté rembourse la mise, un match en cours l’annule ou la valide selon le moment
Les cas d’annulation, de report ou d’interruption d’un événement sportif obéissent à des règles strictes qui varient selon le moment où l’incident survient et selon le règlement de chaque opérateur. Un match annulé avant le coup d’envoi rembourse systématiquement la mise, quel que soit l’opérateur et quel que soit le type de pari. Un match interrompu en cours de jeu peut valider le ticket sur le score figé à l’instant de l’arrêt si l’interruption intervient après un certain seuil — généralement 60 minutes en football, trois quarts-temps en basket —, ou rembourser la mise si l’interruption intervient avant ce seuil. Un match reporté de quelques heures ou de quelques jours est traité différemment selon qu’il est reprogrammé dans les 48 heures ou au-delà : dans le premier cas, les paris restent valides et le ticket attend le nouveau coup d’envoi ; dans le second cas, les paris sont annulés et les mises remboursées.
L’annulation avant coup d’envoi rembourse systématiquement
Un match annulé avant le coup d’envoi — pour intempéries, grève des joueurs, problème de sécurité, cas de force majeure — entraîne le remboursement intégral de toutes les mises placées sur ce match, tous marchés confondus. Cette règle est absolue et s’applique sans exception chez tous les opérateurs agréés ANJ : Winamax, Betclic, Unibet, PMU Play, Betsson, Bet365, Bwin et NetBet remboursent les paris sur un match annulé dès lors que l’annulation est confirmée avant le début du temps réglementaire. Le remboursement intervient généralement dans les heures qui suivent l’annonce officielle, et la mise est recréditée sur le compte du parieur sous forme d’argent retirable, pas de freebet.
Un pari simple sur un match annulé est remboursé intégralement. Un combiné contenant un match annulé voit ce match retiré du ticket, et la cote totale est recalculée sans lui : un combiné de trois sélections cotées à 1,80, 2,00 et 2,10 dont la deuxième est annulée devient un combiné de deux sélections cotées à 1,80 et 2,10, soit une cote totale de 1,80 × 2,10 = 3,78 au lieu de 1,80 × 2,00 × 2,10 = 7,56. Si les deux sélections restantes gagnent, le ticket est payé à la cote recalculée de 3,78. Si l’une des deux perd, le ticket entier est perdant comme n’importe quel combiné. Un système contenant un match annulé applique la même logique : le match annulé est retiré de toutes les branches du système, et les combinaisons restantes sont recalculées sans lui.
Un match reporté de quelques heures — par exemple en raison d’un orage violent juste avant le coup d’envoi — et reprogrammé dans les 48 heures ne déclenche pas de remboursement : les paris restent valides et attendent le nouveau coup d’envoi. Cette règle des 48 heures varie légèrement selon les opérateurs : certains fixent le seuil à 24 heures, d’autres à 72 heures, et il est impératif de consulter le règlement de chaque opérateur pour connaître le délai exact. Au-delà de ce délai, le match est considéré comme annulé et les mises sont remboursées, même si le match est effectivement rejoué plusieurs semaines plus tard. Un parieur qui avait misé sur un match reporté de trois semaines ne peut pas réclamer le maintien de son ticket une fois le match finalement disputé : le remboursement est définitif.
L’interruption définitive après 60 minutes valide le ticket sur le score à l’instant de l’arrêt
Un match interrompu de manière définitive après un certain seuil de jeu peut valider les paris sur le score figé à l’instant de l’arrêt, selon le règlement de l’opérateur et selon la discipline. En football, le seuil est généralement fixé à 60 minutes de jeu effectif : si un match est interrompu à la 65ᵉ minute pour invasion de terrain, violences dans les tribunes ou conditions météorologiques rendant la poursuite du jeu impossible, et que les instances décident de ne pas rejouer le match, l’opérateur peut choisir de valider les paris 1N2 sur le score affiché à la 65ᵉ minute. Cette règle n’est pas universelle : certains opérateurs remboursent systématiquement les paris sur un match non terminé, quel que soit le moment de l’interruption, et il est crucial de vérifier le règlement avant de placer un pari sur une rencontre à risque.
Winamax applique la règle des 60 minutes sur les marchés de résultat 1N2 : si le match est interrompu après 60 minutes et non rejoué, le résultat officiel retenu est celui affiché au moment de l’interruption. Betclic et Unibet appliquent la même règle sur la plupart des compétitions européennes, mais prévoient des exceptions sur certaines compétitions où le règlement de l’instance organisatrice impose de rejouer intégralement le match. PMU Play rembourse systématiquement les paris sur les matchs interrompus avant la 90ᵉ minute, quelle que soit la durée de jeu effectuée avant l’interruption. Bet365 distingue les marchés de résultat — validés après 60 minutes — et les marchés de buteur ou de total de buts, qui ne sont validés que si le match va à son terme.
Un match interrompu avant le seuil de 60 minutes entraîne le remboursement de tous les paris, sans exception. Si un match de Ligue 1 est arrêté à la 35ᵉ minute en raison d’une panne d’éclairage et que la rencontre n’est pas reprise, tous les paris placés sur ce match sont remboursés, quel que soit le score affiché au moment de l’interruption. Cette règle protège les parieurs contre les interruptions précoces qui fausseraient radicalement la probabilité de chaque issue : un match arrêté à 1-0 après 35 minutes n’a aucune valeur prédictive sur le résultat qui aurait été obtenu après 90 minutes, donc l’opérateur ne peut pas valider les paris sur ce score partiel.
Les prolongations et les tirs au but comptent uniquement sur les marchés qui les incluent explicitement
Les prolongations et les tirs au but ne sont jamais comptabilisés dans un pari 1N2 classique, même si le match en question est une finale de compétition à élimination directe. Cette règle mérite d’être rappelée parce qu’elle est à l’origine de la majorité des litiges entre parieurs et opérateurs. Un parieur qui mise sur la France en finale de Coupe du Monde avec un pari 1N2 et voit la France l’emporter aux tirs au but après un match nul 1-1 perd son pari, parce que le résultat officiel retenu pour le marché 1N2 est le nul obtenu à la fin des 90 minutes réglementaires. Seul le marché « Vainqueur du match prolongations incluses » ou « Qualifié pour le tour suivant » aurait été gagnant.
Les cotes des deux marchés reflètent cette différence de périmètre. Sur une finale de Ligue des Champions opposant deux équipes de niveau équivalent, le marché 1N2 affiche des cotes autour de 3,00 / 3,30 / 2,40 — le nul étant l’issue la plus probable sur 90 minutes dans une finale défensive. Le marché « Vainqueur prolongations incluses » affiche des cotes autour de 1,90 / 1,95, parce que le nul a été supprimé et que la probabilité de victoire de chaque équipe est redistribuée sur les deux issues restantes. Un parieur qui mise sur le favori à 2,40 en 1N2 prend le risque que le match se termine par un nul, auquel cas son ticket est perdant même si son équipe finit par l’emporter en prolongation. Un parieur qui mise sur le même favori à 1,90 en « Vainqueur prolongations incluses » accepte une cote plus basse en échange de la garantie que son ticket reste vivant tant que son équipe n’a pas perdu, quel que soit le nombre de prolongations ou de tirs au but nécessaires.
Les prolongations et les tirs au but sont-ils comptabilisés dans un pari 1N2 ?
Non. Un pari 1N2 sur un match de football se règle exclusivement sur le résultat obtenu à l’issue des 90 minutes réglementaires plus arrêts de jeu. Les prolongations — 30 minutes supplémentaires — et les tirs au but ne sont jamais comptabilisés, même si le match en question est une finale de Coupe du Monde ou une demi-finale de Ligue des Champions. Si le résultat après 90 minutes est un nul 1-1 et que l’équipe misée l’emporte ensuite 2-1 après prolongations, le pari 1N2 est perdant parce que le résultat officiel retenu est le nul. Seuls les marchés qui mentionnent explicitement « prolongations incluses » ou « qualifié pour le tour suivant » comptabilisent les phases de jeu supplémentaires.
Que devient ma mise si un match est annulé, reporté ou interrompu avant la fin ?
Un match annulé avant le coup d’envoi entraîne le remboursement intégral de tous les paris, quel que soit l’opérateur. Un match reporté de moins de 48 heures maintient les paris valides ; au-delà, les paris sont annulés et les mises remboursées. Un match interrompu de manière définitive après 60 minutes peut valider les paris sur le score figé à l’instant de l’arrêt, selon le règlement de l’opérateur — Winamax, Betclic et Unibet appliquent cette règle sur les marchés 1N2, PMU Play rembourse systématiquement. Un match interrompu avant 60 minutes déclenche le remboursement de tous les paris, sans exception. En cas de doute, le règlement de chaque opérateur — accessible depuis la page d’accueil — détaille précisément les seuils appliqués par discipline et par type de marché.
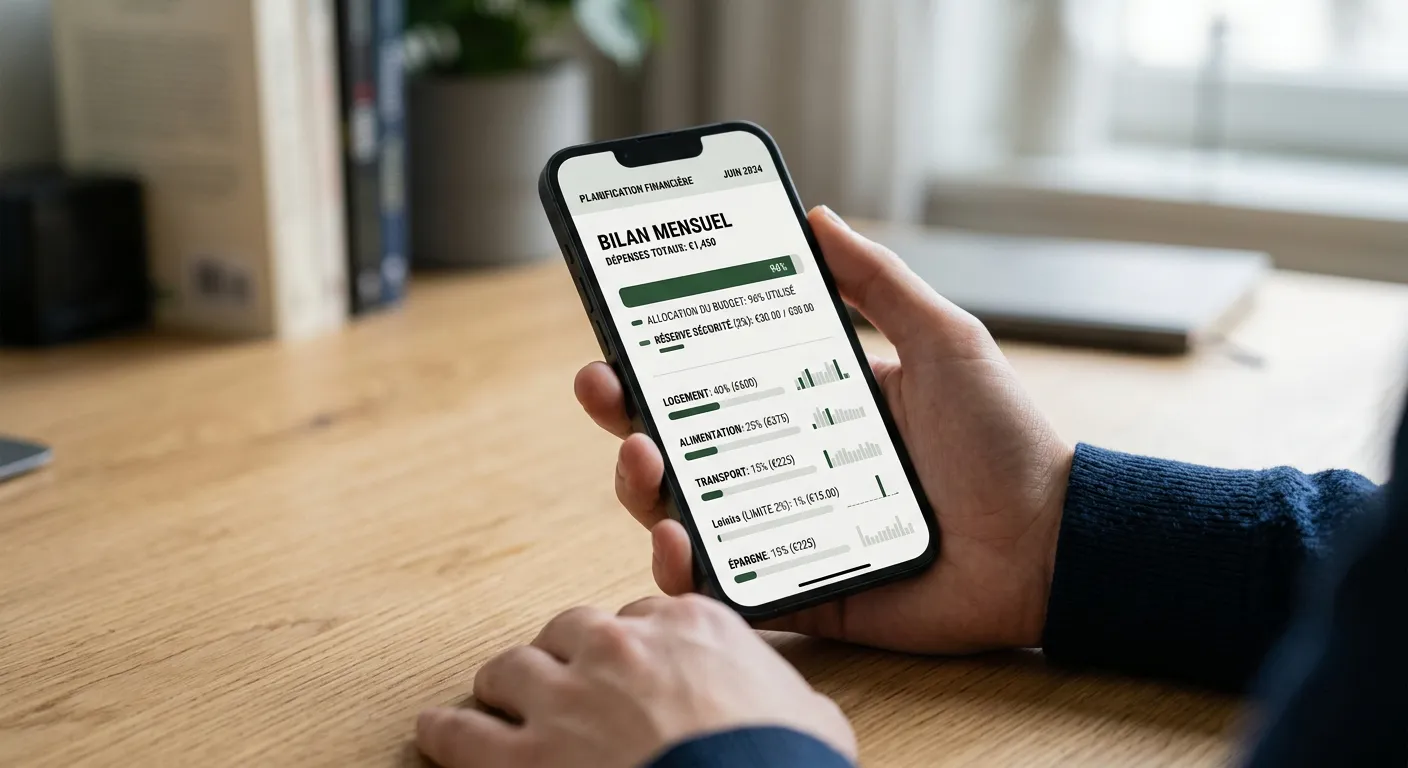
La règle des 2 % sauve 60 % de la bankroll là où une mise à 10 % viderait le compte
La règle des 2 % est une contrainte de gestion de capital qui plafonne chaque mise à 2 % de la bankroll totale, quelle que soit la confiance placée dans le pronostic. Cette règle a pour objectif de limiter le drawdown — la perte maximale subie lors d’une série perdante — et de garantir qu’un parieur dispose encore de capital après une série de mauvais résultats. Appliquée strictement, elle transforme une série de 20 paris consécutifs perdants en un drawdown de 40 % de la bankroll, là où une mise à 10 % viderait intégralement le capital sur la même série. Combinée à un ROI historique de 3 % — taux de rentabilité net après marge de l’opérateur, mesuré sur plusieurs centaines de paris —, elle génère un profit théorique de 180 € sur 300 paris mensuels avec une bankroll de 1 000 €, soit un rendement mensuel de 18 % du capital initial. Ces chiffres posent un cadre aux attentes : un parieur disciplinné qui applique la règle des 2 % et affiche un ROI positif gagne quelques centaines d’euros par mois, pas quelques milliers.
Une mise plafonnée à 2 % du capital limite le drawdown à 40 % sur 20 paris perdants consécutifs
Sur une bankroll de 1 000 €, la règle des 2 % fixe la mise maximale à 20 € par pari. Après une première perte, la bankroll tombe à 980 €, et la mise suivante est plafonnée à 980 € × 2 % = 19,60 €. Après une deuxième perte, la bankroll tombe à 980 € − 19,60 € = 960,40 €, et la mise suivante est de 960,40 € × 2 % = 19,21 €. Ce mécanisme de recalcul après chaque pari empêche les pertes de s’accumuler de manière linéaire : chaque mise représente 2 % du capital restant, donc la perte absolue diminue à chaque itération. Après 20 paris perdants consécutifs, la bankroll résiduelle est de 1 000 € × (1 − 0,02)²⁰ = 1 000 € × 0,6676 = 667,60 €. La perte totale est donc de 332,40 €, soit 33,2 % de la bankroll initiale — légèrement inférieure aux 40 % annoncés, parce que le calcul exact repose sur une mise fixe de 2 % recalculée après chaque pari, alors que la formule simplifiée suppose une décroissance géométrique pure.
La même série de 20 paris perdants avec une mise fixe à 10 % du capital initial coûte 10 × 100 € = 1 000 € sur les dix premiers paris, ce qui vide intégralement la bankroll avant même d’atteindre le dixième pari. En réalité, avec un recalcul après chaque perte, la bankroll résiduelle après 20 paris à 10 % est de 1 000 € × (1 − 0,10)²⁰ = 1 000 € × 0,1216 = 121,60 €, soit une perte de 87,8 % du capital initial. La différence entre 33,2 % de perte avec la règle des 2 % et 87,8 % de perte avec une mise à 10 % illustre l’effet protecteur du plafonnement : en limitant chaque mise à une fraction réduite du capital, le parieur garantit qu’il lui reste une base de capital suffisante pour continuer à parier après une série adverse. Ce capital résiduel est essentiel, parce qu’un parieur qui tombe à zéro ou proche de zéro ne peut plus exploiter une phase de variance positive lorsque celle-ci survient.
La règle des 2 % impose une discipline stricte sur les montants misés, mais elle n’améliore en rien l’espérance de gain : si les cotes sont défavorables — c’est-à-dire si la marge de l’opérateur est trop élevée ou si les pronostics sont systématiquement erronés —, le capital finira par s’éroder quelle que soit la taille des mises. Plafonner chaque mise à 2 % ralentit cette érosion, mais ne l’arrête pas. Un parieur qui affiche un ROI négatif de −5 % sur 100 paris perd 5 € en moyenne par pari, soit 500 € sur 100 paris avec des mises moyennes de 20 €. Réduire les mises à 10 € ramène la perte totale à 250 €, mais n’inverse pas le signe du ROI : le parieur perd moins vite, mais il perd toujours. La règle des 2 % est une contrainte de survie, pas une stratégie de gain.
Le ROI réel d’un parieur à 3 % rapporte 180 € sur 300 paris mensuels avec une bankroll de 1 000 €
Un ROI de 3 % signifie que le parieur gagne en moyenne 3 € pour chaque 100 € misés, après déduction de la marge de l’opérateur et de toutes les pertes. Ce ROI est mesuré sur un échantillon de plusieurs centaines de paris, suffisamment large pour que la variance à court terme se neutralise et que seul le biais structurel du parieur — sa capacité à identifier des cotes sous-évaluées — demeure. Un ROI de 3 % est un excellent résultat sur le marché agréé ANJ, parce que la marge moyenne de 15 % imposée par le TRJ plafonné à 85 % rend tout ROI positif difficile à atteindre. Un parieur qui affiche un ROI de 3 % sur 500 paris a surmonté la marge de l’opérateur et dégagé un avantage net de 3 points de pourcentage, ce qui place sa sélection de paris dans le premier décile des parieurs actifs.
Sur une bankroll de 1 000 € avec des mises plafonnées à 2 %, chaque pari engage 20 € en début de période. Si le parieur place 300 paris par mois — soit environ dix paris par jour, un rythme soutenu mais réaliste pour un parieur actif sur les grands championnats européens et la NBA —, le montant total misé sur le mois est de 300 × 20 € = 6 000 € en supposant que la bankroll reste stable autour de 1 000 € pendant tout le mois. Un ROI de 3 % sur 6 000 € misés génère un profit net de 6 000 € × 3 % = 180 €. La bankroll passe donc de 1 000 € à 1 180 € à la fin du mois, soit un rendement mensuel de 18 % du capital initial. Ce rendement est exceptionnel par rapport à n’importe quel placement financier classique, mais il repose sur une hypothèse forte : que le ROI de 3 % mesuré sur l’échantillon passé se maintienne sur les 300 paris du mois à venir.
En réalité, la variance à court terme rend ce maintien incertain. Un parieur qui affiche un ROI de 3 % sur 500 paris peut subir un ROI de −2 % sur les 300 paris suivants, non pas parce que sa sélection s’est dégradée, mais simplement parce que la distribution des résultats sur un échantillon de 300 paris laisse de la place pour des écarts significatifs autour de la moyenne. La loi des grands nombres garantit que le ROI converge vers sa valeur réelle à mesure que le nombre de paris augmente, mais elle ne garantit pas que cette convergence soit monotone : un parieur peut très bien connaître trois mois consécutifs de ROI négatif avant de revenir à sa moyenne de 3 % sur le trimestre suivant. C’est pourquoi la règle des 2 % est indispensable : elle garantit qu’un mois de variance adverse ne vide pas intégralement la bankroll et ne prive pas le parieur de la possibilité de récupérer ses pertes lors du retour à la moyenne.
Parier sur Pinnacle via un broker expose à des poursuites pour contournement du monopole de l’ANJ
Pinnacle est un opérateur offshore licencié à Curaçao, géo-bloqué depuis la France par décision de l’ANJ et des fournisseurs d’accès à Internet français. Accéder à Pinnacle depuis le territoire français impose de contourner ce blocage via un VPN — réseau privé virtuel qui masque l’adresse IP réelle de l’utilisateur — ou via un broker de paris, intermédiaire qui place les mises sur Pinnacle au nom du parieur en échange d’une commission. Ces deux méthodes constituent un contournement du monopole légal des opérateurs agréés ANJ, et elles exposent le parieur à des poursuites pénales pour violation de la loi du 12 mai 2010. L’article 56 de cette loi punit d’une amende de 30 000 € le fait de proposer des paris en ligne sans agrément ANJ, et l’article 61 étend cette sanction aux intermédiaires qui facilitent l’accès à de tels opérateurs. Le parieur lui-même n’est pas explicitement visé par ces articles, mais la jurisprudence récente a confirmé que l’utilisation d’un broker ou d’un VPN pour parier sur un site non agréé peut être requalifiée en complicité d’offre illégale de jeux, passible des mêmes peines.
Le risque juridique n’est pas théorique. En 2022, plusieurs brokers de paris basés en France ont fait l’objet de perquisitions et de poursuites pour organisation de paris illégaux, et certains de leurs clients ont été auditionnés par les services de l’ANJ. Les montants en jeu dans ces affaires dépassaient généralement plusieurs dizaines de milliers d’euros par client, ce qui a justifié l’ouverture d’une procédure pénale. Un parieur qui utilise un broker pour placer quelques centaines d’euros par mois sur Pinnacle court un risque juridique moins élevé qu’un parieur qui y place plusieurs milliers d’euros par semaine, mais ce risque n’est jamais nul : l’ANJ dispose des moyens techniques pour identifier les flux financiers vers les brokers et pour remonter jusqu’aux clients finaux via les relevés bancaires. Un virement libellé « AsianConnect » ou « BetInAsia » — deux des principaux brokers donnant accès à Pinnacle — constitue une preuve suffisante pour déclencher une enquête.
Le risque financier est également réel. Un parieur qui place 10 000 € sur Pinnacle via un broker et voit son compte fermé sans justification perd l’intégralité de son capital, sans recours possible. Pinnacle affiche une politique « Winners Welcome » et un historique de fiabilité solide, mais cette fiabilité ne s’applique que sur les marchés où Pinnacle opère légalement. Un compte ouvert depuis la France via un broker viole les conditions générales d’utilisation de Pinnacle, ce qui donne à l’opérateur le droit de fermer le compte et de confisquer le solde à tout moment. Les forums de parieurs sportifs rapportent régulièrement des cas de comptes fermés sans explication après quelques mois d’activité, avec des soldes de plusieurs milliers d’euros bloqués définitivement. Le parieur n’a aucun recours devant les tribunaux français — parce que son activité était illégale —, aucun recours devant l’autorité de Curaçao — parce qu’il n’est pas résident du territoire couvert par la licence —, et aucun recours contractuel auprès de Pinnacle — parce qu’il a violé les conditions générales en créant un compte depuis la France.
Parier sur Pinnacle ou 1xBet via un broker de paris ou un VPN depuis la France constitue un contournement du monopole ANJ, passible de poursuites pénales en vertu de l’article 61 de la loi du 12 mai 2010. En cas de litige sur un retrait ou de fermeture de compte, le parieur ne dispose d’aucun recours juridique — ni devant l’ANJ, ni devant les tribunaux français, ni devant l’autorité de régulation de Curaçao. Le capital placé sur un compte offshore est exposé à un risque de perte totale sans indemnisation possible. Les 7 à 10 % de gain supplémentaire offerts par les cotes offshore ne compensent pas ce risque pour un parieur résidant en France.
Faut-il vraiment ne miser que 2 % de sa bankroll par pari, et que se passe-t-il en cas de série perdante ?
Oui. La règle des 2 % plafonne chaque mise à 2 % du capital total pour limiter le drawdown en cas de série adverse. Sur une bankroll de 1 000 €, cela fixe la mise maximale à 20 € par pari. Une série de 20 paris consécutifs perdants coûte environ 332 €, soit 33 % de la bankroll, là où une mise à 10 % viderait 88 % du capital sur la même série. Cette règle ne garantit pas de gagner — si le ROI est négatif, le capital s’érodera quelle que soit la taille des mises — mais elle garantit qu’il reste un capital suffisant pour exploiter une phase de variance positive lorsque celle-ci survient. Un parieur qui tombe à zéro après une série perdante ne peut plus parier, même si les 20 paris suivants auraient tous été gagnants.
Est-il légal de parier depuis la France sur Pinnacle ou 1xBet via un broker ou un VPN ?
Non. Pinnacle et 1xBet sont des opérateurs offshore non agréés par l’ANJ, et leur accès depuis la France est bloqué par les fournisseurs d’accès à Internet. Contourner ce blocage via un VPN ou via un broker de paris constitue une violation de l’article 61 de la loi du 12 mai 2010, passible d’une amende de 30 000 € pour complicité d’offre illégale de jeux. En cas de litige — retrait refusé, compte fermé sans explication, solde confisqué —, le parieur ne dispose d’aucun recours juridique : l’ANJ ne traite pas les plaintes concernant des opérateurs non agréés, et les tribunaux français ne peuvent contraindre un opérateur offshore à restituer un capital placé en violation de la loi française. Le risque de perte totale du capital sans indemnisation dépasse largement le gain de 7 à 10 % offert par les cotes offshore.
Le prix de chaque pari est fixé avant que la cote ne soit calculée et aucun système ne le change
Le cadre réglementaire français impose un prix structurel sur chaque pari via le TRJ plafonné à 85 %, soit une marge minimale de 15 % sur l’ensemble annuel des mises collectées par un opérateur agréé ANJ. Ce prix est payé avant même que la cote ne soit affichée, parce qu’il est intégré dans le mécanisme de calcul de la cote : un événement dont la probabilité réelle est estimée à 50 % se voit attribuer une cote non pas de 2,00 — qui refléterait cette probabilité sans marge —, mais de 1,85 ou 1,90, selon la stratégie tarifaire de l’opérateur et selon le type de pari. Cet écart de 10 à 15 centimes sur une cote unitaire représente la marge prélevée par l’opérateur, et cette marge est payée par le parieur quel que soit le résultat du pari : si le pronostic gagne, le parieur touche 185 € ou 190 € au lieu des 200 € qu’il aurait touchés avec une cote juste ; si le pronostic perd, il perd ses 100 € comme avec n’importe quelle autre cote. La marge est un prélèvement symétrique, invisible dans la transaction individuelle mais cumulatif sur l’ensemble des paris placés.
Les opérateurs offshore licenciés à Curaçao — Pinnacle en tête — affichent des marges de 1,5 à 2,5 % sur les mêmes événements, ce qui se traduit par des cotes supérieures de 7 à 10 % sur un ticket gagnant. Un pari de 100 € sur un favori coté à 2,05 chez Winamax rapporte 205 € en cas de gain, contre 220 € chez Pinnacle — soit 15 € d’écart brut, ou 7,3 % de gain supplémentaire. Ce différentiel est le coût de l’agrément ANJ, et il se répète à chaque ticket. Sur 100 paris de 100 € placés avec un taux de réussite de 50 %, le parieur gagne 250 € côté Winamax et 1 000 € côté Pinnacle, soit un écart de 750 € sur 10 000 € misés. Mais accéder à Pinnacle depuis la France impose de contourner le géo-blocage via un VPN ou un broker, ce qui expose à des poursuites pour contournement du monopole ANJ et supprime tout recours juridique en cas de litige : un compte fermé sans explication, un retrait refusé ou un solde confisqué laisse le parieur sans aucun moyen de récupérer son capital. Le risque de perte totale de plusieurs milliers d’euros sans indemnisation dépasse largement le gain de 7 à 10 % offert par les cotes offshore pour un parieur résidant en France.
La règle des 2 % appliquée à une bankroll de 1 000 € plafonne chaque mise à 20 € et limite le drawdown à 33 % sur une série de 20 paris consécutifs perdants, là où une mise à 10 % viderait 88 % du capital sur la même série. Combinée à un ROI historique de 3 % — taux de rentabilité net exceptionnel sur le marché agréé ANJ, parce qu’il suppose que le parieur a surmonté la marge de 15 % imposée par le TRJ —, elle génère un profit théorique de 180 € sur 300 paris mensuels, soit un rendement mensuel de 18 % du capital initial. Ce rendement repose sur l’hypothèse que le ROI de 3 % se maintienne sur les 300 paris du mois à venir, hypothèse compromise par la variance à court terme : un parieur peut afficher un ROI de 3 % sur 500 paris et subir un ROI de −2 % sur les 300 paris suivants, non pas parce que sa sélection s’est dégradée, mais simplement parce que la distribution des résultats laisse de la place pour des écarts significatifs autour de la moyenne. La règle des 2 % garantit qu’un mois de variance adverse ne vide pas intégralement la bankroll et ne prive pas le parieur de la possibilité de récupérer ses pertes lors du retour à la moyenne — mais elle ne garantit pas que ce retour survienne dans un délai prévisible.
Le prix structurel imposé par le TRJ plafonné à 85 % signifie qu’un parieur qui mise 10 000 € sur une année paie mécaniquement 1 500 € de marge à l’opérateur, quel que soit le résultat de ses paris. S’il gagne 8 000 € de gains bruts sur l’année — soit un taux de réussite de 53 % avec des cotes moyennes de 2,00 —, il récupère un total de 8 000 € sur 10 000 € misés, soit une perte nette de 2 000 € : les 1 500 € de marge prélevée par l’opérateur, plus 500 € de variance défavorable. S’il gagne 9 000 € de gains bruts — soit un taux de réussite de 55 % —, il récupère 9 000 € sur 10 000 € misés, soit une perte nette de 1 000 € : la marge prélevée dépasse encore largement le gain issu de la sélection. Pour atteindre un ROI positif de 3 %, il faut gagner 10 300 € de gains bruts sur 10 000 € misés, soit un taux de réussite de 56,5 % avec des cotes moyennes de 2,00 — un taux qui place le parieur dans le premier percentile des parieurs actifs sur le marché agréé ANJ. Tout système de progression de mise, toute martingale, toute stratégie de doublement après perte ne change rien à cette arithmétique : la marge de 15 % est prélevée sur chaque euro misé, et aucun ajustement de la taille des mises ne peut annuler ce prélèvement.
Les outils d’auto-exclusion proposés par les opérateurs agréés permettent de suspendre l’accès au compte pour une durée déterminée — 24 heures, une semaine, un mois, six mois ou définitivement. Une auto-exclusion temporaire bloque tout dépôt et toute mise pendant la période choisie, mais laisse le solde du compte intact et retirable à tout moment. Une auto-exclusion définitive ferme le compte de manière irrévocable et impose un délai de trois ans avant de pouvoir ouvrir un nouveau compte chez le même opérateur ou chez un concurrent agréé ANJ, parce que les fichiers d’exclusion sont partagés entre tous les opérateurs du marché français. Ces outils sont conçus pour les joueurs qui identifient un comportement problématique — dépôts répétés après chaque perte, mises augmentées pour « se refaire », temps passé sur la plateforme dépassant plusieurs heures par jour — et qui souhaitent interrompre leur activité avant que les pertes ne deviennent insoutenables. Mais ils ne modifient en rien le prix structurel de chaque pari : un joueur qui se réinscrit après une période d’exclusion retrouve la même marge de 15 % sur chaque euro misé, parce que cette marge découle du cadre réglementaire et non du comportement individuel du parieur.
