
Logiciel de Paris Sportifs : ce que les chiffres disent du marché ANJ 🇫🇷
 Available in US
Un logiciel de paris sportifs promet discipline, analyse, edge — et souvent, gains. La réalité mathématique du marché français raconte autre chose. Le plafond TRJ de 85 % imposé par l’ANJ limite structurellement ce qu’un comparateur de cotes ou un scanner de value peut récupérer ; l’interdiction du betting exchange ferme la porte aux outils de trading ; et les opérateurs agréés restreignent méthodiquement les comptes gagnants. Entre un tracker de bankroll gratuit et un abonnement value betting à 99 € par mois, l’écart entre promesse et rentabilité réelle se mesure en calculs précis, pas en témoignages.
Trois catégories d’outils se distinguent — suivi de mises, analyse statistique, prédiction algorithmique — chacune avec ses chiffres à peser : combien de paris mensuels pour amortir un abonnement payant, ce que le plafond TRJ coûte réellement à un parieur comparé à un marché non-régulé, et ce que dit la loi de 2010 sur le trading sportif via Betfair. Pas de classement général, pas de meilleur absolu : chaque outil sert un usage, chaque usage a un coût, et le passage au payant se justifie par un seuil de volume documenté.
Ce qu’un logiciel de paris sportifs fait vraiment
Un logiciel de paris sportifs recouvre trois métiers distincts, souvent confondus dans les tutoriels en ligne mais aux promesses radicalement différentes. Le premier, le tracker de bankroll, enregistre chaque pari placé — mise, cote, issue — et calcule ROI, yield, taux de réussite par sport ou par opérateur. Il ne prédit rien et ne trouve pas de value : il montre ce qui a été fait et combien ça a coûté. Le deuxième, l’outil d’analyse statistique, agrège des données de matchs — expected goals, possession, forme récente — et permet de construire des filtres ou des patterns. Il aide à poser une hypothèse, pas à garantir un résultat. Le troisième, le logiciel algorithmique ou prédictif, avance un pronostic calculé ou scanne le marché pour identifier des écarts de cotes entre opérateurs. C’est dans cette dernière catégorie que les promesses deviennent des affirmations de gain, et c’est là que le marketing se heurte aux chiffres.
Selon l’ANJ, sur 4,5 millions de parieurs actifs en 2021, seuls 27 500 ont gagné plus de 1 000 € sur l’année, soit 0,61 %. Aucun logiciel ne modifie ce ratio de manière significative sans un edge mathématique documenté et une discipline de mise stricte. Un tracker rend la discipline visible ; un analyseur statistique aide à poser des hypothèses robustes ; un scanner de value ou de surebet théorise un edge — mais aucun des trois ne produit de rentabilité s’il n’y a pas, en amont, une sélection de paris dont la cote proposée dépasse la probabilité réelle de l’événement. Ce différentiel, c’est l’edge, et il ne vient pas du logiciel : il vient de l’écart entre ce que le parieur estime juste et ce que le marché propose.
Le problème français tient en un chiffre : 85 %. C’est le plafond de Taux de Retour Joueur imposé par l’ANJ. Sur 100 € misés, 85 € maximum reviennent aux parieurs, soit une marge minimale de 15 % pour l’opérateur. À titre de comparaison, un livre sharp non-régulé comme Pinnacle fonctionne avec une marge de 5 à 7 %. Cette différence de 8 à 10 points de pourcentage est structurelle : elle découle des prélèvements fiscaux supportés par les opérateurs agréés, portés à environ 59,3 % du Produit Brut des Jeux depuis la LFSS 2026. Un logiciel comparateur de cotes qui scanne Winamax, Betclic, Unibet, PMU et Parions Sport récupère au mieux 1 à 3 points de marge entre opérateurs ANJ — pas les 8 à 10 points d’écart qu’on lit dans les guides internationaux rédigés pour des marchés où Pinnacle ou les livres asiatiques sont accessibles.
Cette compression de l’edge disponible change tout. Un scanner de value betting comme RebelBetting identifie des paris dont la cote dépasse la probabilité implicite du marché ; mais si ce marché de référence est lui-même lesté d’une marge de 15 %, l’écart exploitable se réduit d’autant. Sur un opérateur ANJ, une value bet détectée par un algorithme international offre un edge réel inférieur de plusieurs points à ce que le même pari donnerait sur Pinnacle. Le logiciel ne ment pas : il trouve bien un écart. Mais l’écart trouvé inclut une marge réglementaire incompressible, et c’est cette marge qui explique pourquoi les témoignages de rentabilité spectaculaire viennent rarement de parieurs opérant exclusivement sur des comptes ANJ.
La promesse d’un logiciel doit donc être reformulée. Un tracker donne de la clarté : il montre si un parieur gagne ou perd, sur quels sports, avec quelles stratégies, et à quel rythme le capital évolue. Un analyseur statistique donne de la rigueur : il remplace l’intuition par des filtres reproductibles. Un scanner de value ou de surebet donne une méthode : il identifie des situations où, mathématiquement, un pari présente un espoir positif — à condition que le marché scanné permette un edge suffisant après prélèvements. Aucun des trois ne garantit de gain. Tous trois supposent un volume de paris, une discipline de mise, un capital de départ et une tolérance à la variance. Et tous trois, en France, se heurtent au plafond TRJ et à la politique des opérateurs face aux comptes gagnants, dont nous reparlerons.
Trackers de bankroll : la discipline avant l’edge
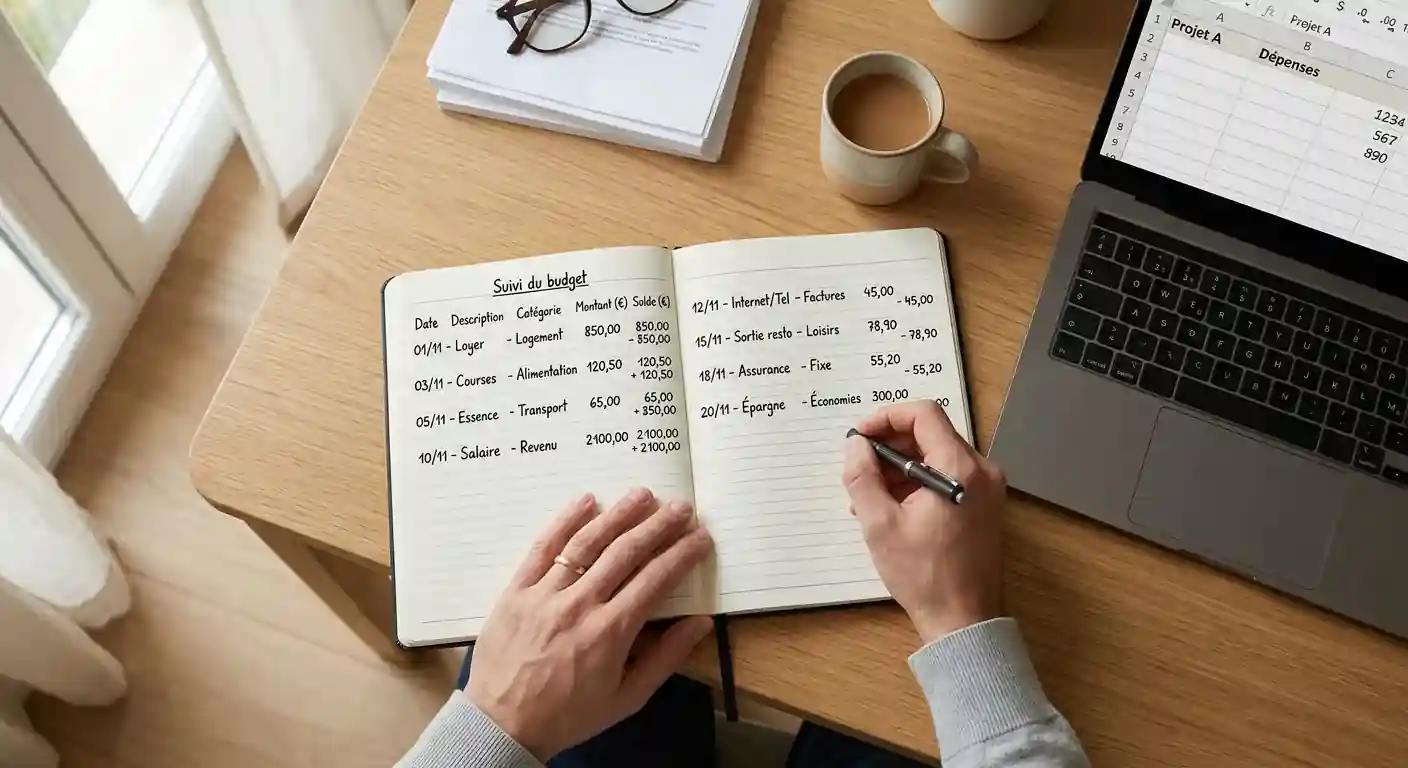
Un tracker de bankroll ne trouve pas de value, ne prédit pas de résultats, ne place pas de paris. Il enregistre ce qui a été fait et calcule ce que ça a rapporté ou coûté. C’est un carnet de comptes, enrichi de statistiques : ROI par sport, yield par type de pari, évolution du capital sur un mois ou une saison, performance par opérateur. La promesse est modeste et tient : voir clairement où va l’argent. Pour un parieur récréatif qui mise sans méthode, la confrontation aux chiffres est souvent brutale — une impression de « globalement ça va » devient un ROI négatif de 8 % sur 200 paris. Pour un parieur structuré, le tracker sert de tableau de bord : il isole les segments rentables, repère les dérives et documente l’edge réel sur le long terme.
Bet-Analytix est le tracker de référence de la sphère francophone, avec plus de 700 000 parieurs revendiqués. L’application, lancée en 2016 sous le nom Bet Bankroll avant d’être refondue, couvre tous les sports — football, tennis, basketball, hockey, courses hippiques, e-sport, sports US — et calcule plus de 50 statistiques. La version gratuite plafonne à 200 paris avant de basculer vers Premium, facturé environ 4,99 € par mois ou 49 € par an. Depuis la refonte de 2026, le calcul de Closing Line Value et d’Expected Value est intégré, ce qui permet de mesurer non seulement si un pari a gagné, mais si la cote obtenue était supérieure à celle du marché au moment du coup d’envoi — un indicateur plus robuste que le ROI brut pour évaluer la qualité d’une sélection. L’application propose des calculatrices intégrées pour dutching, surebet et cote live, mais ne place aucun pari : c’est un outil de suivi pur. Le principal reproche tient à l’absence d’import automatique depuis Winamax, PMU ou Betclic — la saisie est manuelle, opérateur après opérateur, pari après pari, ce qui devient pesant au-delà de quelques dizaines de tickets par semaine.
BetM, arrivé en 2019, adopte une approche plus moderne dans son interface et sa promesse éditoriale. L’application se présente comme un « coach de bankroll » : dashboard épuré, système de tags personnalisés, gestion des montantes avec simulation et planification, challenges et défis. La version gratuite couvre les fonctionnalités de base ; Pro à 4,99 € par mois débloque davantage de statistiques ; Gold à 6,99 € par mois ajoute un coach personnalisé, des tags illimités, une synchronisation bookmakers illimitée et plus de 150 statistiques. L’expérience utilisateur est jugée plus soignée que celle de Bet-Analytix, mais l’écosystème est moins mature : communauté plus restreinte, corpus de tutoriels moins fourni, et le palier Gold est nécessaire pour accéder aux fonctionnalités qui différencient vraiment BetM de la concurrence. Comme Bet-Analytix, BetM ne propose aucun import automatique depuis les opérateurs ANJ — la raison est structurelle : Winamax, PMU, Betclic et consorts ne fournissent pas d’API export accessible aux applications tierces.
Betting Tracker, actif depuis juillet 2014, est le seul tracker français à couvrir sérieusement les courses hippiques en plus des sports classiques. L’outil, disponible en SaaS web, propose 36 disciplines, 15 000 équipes, 5 000 compétitions, et surtout un système de résultats automatiques en temps réel — une fonctionnalité rare dans l’écosystème francophone. L’application inclut un OCR de ticket : photographier un bulletin papier pour en extraire automatiquement les données et les intégrer au suivi. L’offre tarifaire historique propose un essai de 14 jours, puis des formules à 5 € pour un mois, 12 € pour trois mois, 20 € pour six mois, avec un tarif dégressif annuel autour de 2,50 € par mois. L’interface desktop est plus complète que la version mobile, et la courbe d’apprentissage est plus raide que celle des applications mobiles simples. Mais pour un parieur qui panache paris sportifs classiques et turf, Betting Tracker reste le seul à couvrir les deux univers dans un suivi unifié.
Betty, lancée en 2023, est une alternative 100 % gratuite crédible pour un parieur qui veut tester la discipline du tracking sans engagement financier. L’application, d’origine italienne et localisée en français, propose une gestion de bankroll, des statistiques ROI et un module « Stratégies » pour tester et suivre des patterns de mises. La contrepartie de la gratuité : des statistiques moins profondes que Bet-Analytix Premium ou Betting Tracker, un calcul de gain non automatique pour intégrer les bonus des opérateurs, et un écosystème plus jeune dont la roadmap reste à prouver. Pour un parieur débutant ou récréatif qui place moins de 50 paris par mois, Betty couvre l’essentiel.
Aucun tracker français ne propose d’import automatique depuis Winamax, Betclic, PMU ou Parions Sport. La raison est technique : ces opérateurs ne fournissent pas d’API export accessible aux applications tierces. La saisie manuelle reste obligatoire, quel que soit l’outil choisi.
Le coût d’une stack complète payante se calcule vite. Bet-Analytix Premium à 50 € par an, un comparateur de cotes payant à 120 € par an, un abonnement value betting comme RebelBetting Starter à 99 € par mois — soit 1 188 € par an — portent le total annuel à environ 1 358 €. Face à cela, un template Excel bien conçu, Bet-Analytix en version gratuite et Coteur.com couvrent 85 % des besoins d’un parieur récréatif pour 0 €. Le passage au payant se justifie mathématiquement au-dessus de 200 paris par mois avec un edge documenté positif sur les 100 derniers paris — en deçà, le coût de l’abonnement dépasse le gain marginal apporté par les fonctionnalités avancées.
| Outil | Depuis | Version gratuite | Formule payante | Sports | Fonctionnalités clés | Principal défaut |
|---|---|---|---|---|---|---|
| Bet-Analytix | 2016 | 200 paris max | 4,99 €/mois ou 49 €/an | Tous sports | 50+ stats, CLV, EV, calculatrices intégrées | Saisie manuelle obligatoire, interface datée avant refonte 2026 |
| BetM | 2019 | Fonctions de base | Pro 4,99 €/mois, Gold 6,99 €/mois | Tous sports | Coach virtuel, tags, montantes, 150+ stats Gold | Palier Gold nécessaire pour se différencier, communauté plus restreinte |
| Betting Tracker | 2014 | 14 jours d’essai | 5 €/1 mois, ~2,50 €/mois annuel | 36 sports + hippique | OCR ticket, résultats temps réel, dutching | Courbe d’apprentissage, essai puis paywall total |
| Betty | 2023 | 100 % gratuit | Abonnement optionnel « Stratégies » | Tous sports | Gestion bankroll, ROI, test de patterns | Stats moins profondes, calcul gain non-auto, écosystème jeune |
Peut-on synchroniser un logiciel de bankroll avec Winamax, Betclic ou PMU ?
Non. Winamax, Betclic, PMU et Parions Sport ne fournissent pas d’API export accessible aux applications de suivi tierces. La saisie manuelle reste obligatoire sur tous les trackers francophones, y compris Bet-Analytix, BetM et Betting Tracker. Seul l’OCR de Betting Tracker facilite partiellement la tâche en scannant un bulletin papier.
Quelle différence entre un tracker de paris et un logiciel de gestion de bankroll ?
Aucune : les deux termes désignent le même outil. Un tracker enregistre chaque pari et calcule statistiques et évolution du capital — c’est exactement ce que fait un logiciel de gestion de bankroll. Certains outils ajoutent des fonctionnalités annexes comme des calculatrices de mise ou des simulateurs de montantes, mais le cœur reste identique.
Analyse statistique et calcul de value : ce que les chiffres disent
Un tracker montre ce qui a été fait ; un analyseur statistique aide à décider quoi faire. La frontière est celle qui sépare le journal de comptes de la feuille de calcul prospective. Les outils d’analyse agrègent des données de matchs, de joueurs, de compétitions, puis exposent des filtres : forme récente, confrontations directes, expected goals, possession, buts encaissés à domicile ou à l’extérieur sur les dix derniers matchs. Le parieur construit un pattern — par exemple « équipe à domicile, cote supérieure à 2,00, adversaire avec moins de 0,8 xG par match en déplacement sur les cinq dernières sorties » — et l’outil retourne les matchs qui correspondent. Ce n’est pas un pronostic : c’est un filtre reproductible, dont la rentabilité se mesure a posteriori sur un échantillon suffisant.
DataFoot et l’approche data-first sur le football
DataFoot, rattaché au Bureau des Tipsters, couvre plus de 90 championnats mondiaux de football, du top 5 européen aux divisions inférieures. L’outil propose un monitoring de matchs, des stratégies automatiques — BTTS, Over/Under, 1N2 selon des patterns prédéfinis — et des statistiques avancées incluant expected goals, possession, forme récente. Le Pass découverte est proposé à 1 €, puis des abonnements mensuels ou annuels selon la formule choisie. L’interface web est responsive et utilisable sur mobile, mais il n’existe pas d’application native dédiée. La gestion de bankroll intégrée est basique — DataFoot se conçoit d’abord comme un outil d’analyse, à coupler avec un tracker classique pour le suivi fin.
La plateforme se positionne explicitement comme data-first : pas de pronostics tout faits, mais des données et des filtres pour construire ses propres hypothèses. L’approche séduit les parieurs qui veulent sortir de l’intuition et tester une méthode sur un échantillon large. La contrepartie : DataFoot est strictement football. Un parieur qui mise également sur tennis, basket ou hippique doit multiplier les outils. Et comme tout analyseur statistique, DataFoft ne garantit aucune rentabilité — la plateforme le rappelle explicitement. Les patterns détectés hier peuvent échouer demain si le marché s’ajuste ou si la variance joue contre.
Coteur.com et les limites du comparateur ANJ
Coteur.com est le comparateur de cotes gratuit le plus riche pour un joueur français opérant exclusivement sur des comptes ANJ. Le site scanne en temps réel les cotes 1N2 et les marchés annexes — BTTS, Over/Under, handicap — de Winamax, Betclic, Unibet, PMU, Parions Sport et NetBet. L’outil calcule le TRJ par opérateur et affiche, par exemple, PMU à 89,39 % de TRJ sur certains marchés, soit une marge de 10,61 %. Le comparateur identifie la meilleure cote disponible parmi les opérateurs agréés pour une même sélection et permet au parieur de choisir où placer son pari. C’est un gain réel, mais modeste.
Le TRJ est plafonné à 85 % en France par l’ANJ. Sur 100 € misés, 85 € maximum reviennent aux parieurs, soit une marge minimale de 15 % pour l’opérateur. En pratique, certains opérateurs affichent un TRJ légèrement supérieur à 85 % sur des segments à forte concurrence — d’où les 89,39 % de PMU sur certains marchés — mais la marge reste structurellement entre 10 et 15 %. Un livre sharp non-régulé comme Pinnacle fonctionne avec une marge de 5 à 7 %. L’écart entre les deux univers est de 8 à 10 points de pourcentage. Un comparateur de cotes comme Coteur.com récupère au mieux 1 à 3 points de marge inter-opérateurs ANJ — par exemple, la différence entre Winamax qui propose 1,85 sur une sélection et PMU qui propose 1,90 sur la même. Ce n’est pas négligeable sur un volume élevé, mais c’est loin des 8 à 10 points d’écart qu’on lit dans les tutoriels internationaux rédigés pour des marchés où Pinnacle, les livres asiatiques ou les opérateurs Curaçao sont accessibles.
Prenons un exemple chiffré. Une sélection de football dont la probabilité implicite vraie est de 50 % devrait, sur un marché sans marge, être cotée à 2,00. Sur Pinnacle, avec une marge de 6 %, la cote descend à environ 1,88 (2,00 / 1,06). Sur un opérateur ANJ avec une marge de 12 %, la cote descend à 1,79 (2,00 / 1,12). L’écart entre Pinnacle et l’opérateur ANJ est de 0,09, soit environ 5 % de valeur en moins pour le parieur français. Si Coteur.com identifie un autre opérateur ANJ proposant 1,82 au lieu de 1,79, le gain est de 0,03 — utile, mais marginal. Le parieur français qui utilise Coteur.com optimise à la marge ; il ne récupère pas l’écart structurel créé par le plafond TRJ. Cet écart, qui représente environ 59,3 % de prélèvements sur le Produit Brut des Jeux supportés par les opérateurs ANJ depuis la LFSS 2026, est intégré aux cotes proposées et ne peut être contourné sans sortir du marché régulé.
Coteur.com reste un outil précieux pour un parieur ANJ : il permet de gagner quelques points de marge sans effort, sans abonnement et sans compte requis. Mais il ne change pas la donne. Un scanner de value betting international qui compare une sélection à la cote Pinnacle trouvera un edge bien supérieur à celui que Coteur.com peut identifier entre Winamax et PMU. C’est la limite structurelle du marché français, et aucun comparateur ne la surmonte.
Calculer une value bet en environnement réglementé
Une value bet repose sur un principe simple : la cote proposée par l’opérateur dépasse la probabilité réelle de l’événement. Si un parieur estime qu’une équipe a 55 % de chances de gagner, la cote juste est 1,82 (1 / 0,55). Si l’opérateur propose 2,00, il y a value — l’edge est de (2,00 × 0,55) – 1 = 0,10, soit 10 %. Répété sur un volume suffisant, cet edge positif génère un profit à long terme, à condition que l’estimation de probabilité soit correcte et que la variance permette à l’échantillon de converger.
Le problème, en environnement ANJ, tient à deux éléments. D’abord, la marge intégrée aux cotes est plus élevée qu’ailleurs : un événement à 50 % de probabilité vraie est coté en moyenne 1,79 au lieu de 1,88 chez Pinnacle. Un scanner de value betting international qui prend Pinnacle ou le marché asiatique comme référence trouvera des dizaines de value bets par jour sur des opérateurs ANJ — mais l’edge calculé inclut une part de marge structurelle incompressible. En d’autres termes, une sélection affichée comme « value +8 % » par un algorithme comparant Betclic à Pinnacle intègre en réalité environ 5 points de marge ANJ et seulement 3 points d’edge exploitable. Le ROI apparent est biaisé par la référence choisie.
Ensuite, les opérateurs ANJ surveillent et limitent les comptes gagnants. Un parieur qui applique méthodiquement une stratégie de value betting — mises répétées sur des sélections détectées par un scanner, volume élevé, absence de paris récréatifs — voit son compte plafonné en quelques semaines ou quelques mois. Les limites de mise descendent à quelques euros, parfois moins, ce qui rend la stratégie impraticable. Ce n’est pas une légende urbaine : c’est une politique industrielle documentée par des centaines de témoignages sur les forums francophones de parieurs structurés. Les opérateurs ANJ ne sont pas des livres sharps ; leur modèle économique repose sur une clientèle récréative perdante à long terme. Un compte gagnant systématique est une anomalie, et il est traité comme tel.
Un logiciel de tracking sérieux doit donc intégrer le Closing Line Value plutôt que le seul ROI. Le CLV compare la cote obtenue par le parieur à la cote du marché au moment du coup d’envoi — un indicateur de qualité de sélection indépendant de l’issue du pari. Un parieur peut afficher un ROI négatif sur 50 paris tout en ayant un CLV positif, ce qui signifie que ses sélections étaient bonnes mais que la variance a joué contre lui. À l’inverse, un ROI positif avec un CLV négatif suggère de la chance plutôt qu’un edge réel. Sur un marché ANJ où l’edge disponible est réduit et où la durée de vie d’un compte gagnant est limitée, le CLV devient l’indicateur le plus fiable pour évaluer si une méthode tient la route.
Comment fonctionne concrètement le calcul d’une value bet ?
Le parieur estime d’abord la probabilité réelle d’un événement — par exemple 60 % pour une victoire. La cote juste correspondante est 1,67 (1 / 0,60). Si l’opérateur propose 1,90, il y a value : l’espérance de gain est (1,90 × 0,60) – 1 = 0,14, soit 14 % d’edge. Sur 100 paris à 10 € avec cet edge, le gain attendu est 140 €. Mais ce calcul suppose que l’estimation de probabilité soit correcte et que le volume soit suffisant pour que la variance se résorbe.
Football et hippique : les cas d’usage métier
Un logiciel de paris sportifs peut couvrir tous les sports en théorie, mais certains outils se spécialisent sur un segment précis — football ou courses hippiques — parce que la profondeur de données et l’intensité de la pratique justifient un produit dédié. DataFoot couvre plus de 90 championnats de football avec des statistiques avancées et des patterns automatisés. C’est un outil d’analyse pur, conçu pour un parieur qui mise principalement ou exclusivement sur le football et veut sortir de l’intuition. Betting Tracker, à l’inverse, est le seul tracker français à couvrir sérieusement les courses hippiques en plus des sports classiques : 36 disciplines, 15 000 équipes, 5 000 compétitions, avec un système de résultats automatiques en temps réel qui inclut le turf.
L’hippique est un cas particulier dans l’écosystème logiciel français. Le PMU domine le marché, avec un TRJ et des règles de mise spécifiques aux paris mutuels. Un parieur hippique qui cherche un suivi de bankroll structuré n’a pas besoin des mêmes fonctionnalités qu’un parieur football : les types de paris diffèrent (simple gagnant, couplé, tiercé, quarté, quinté), les cotes évoluent jusqu’au départ de la course, et les résultats automatiques nécessitent une connexion avec les bases PMU. Betting Tracker répond à ce besoin ; Bet-Analytix et BetM, bien qu’ils acceptent la catégorie « courses hippiques » en saisie manuelle, n’offrent pas la même profondeur d’intégration. Pour un parieur qui panache football et turf, Betting Tracker reste le seul à couvrir les deux univers dans un suivi unifié.
À l’inverse, un parieur qui ne mise que sur le football trouvera dans DataFoot une profondeur d’analyse qu’aucun tracker généraliste ne propose. Les filtres par expected goals, forme récente, confrontations directes, possession ou buts encaissés permettent de construire des patterns reproductibles et de les tester sur un historique large. Mais DataFoot ne couvre que le football — un parieur multi-sports doit coupler l’outil avec un tracker comme Bet-Analytix ou BetM pour centraliser le suivi de bankroll.
Existe-t-il un logiciel de paris sportifs dédié au football en France ?
Oui. DataFoot couvre exclusivement le football, avec plus de 90 championnats mondiaux, des statistiques avancées incluant expected goals et possession, et des stratégies automatiques sur BTTS, Over/Under et 1N2. C’est un outil d’analyse data-first, complémentaire d’un tracker de bankroll. Pour un parieur qui ne mise que sur le football, DataFoot offre une profondeur inégalée dans l’écosystème francophone.
Gratuit contre payant : quand l’abonnement devient rentable
Un tracker de bankroll gratuit comme Betty ou Bet-Analytix en version limitée couvre l’essentiel pour un parieur récréatif qui place moins de 50 paris par mois. Un tableur Excel bien conçu — colonnes pour date, sport, sélection, mise, cote, issue, profit — fait le même travail de base avec quelques formules supplémentaires pour calculer ROI et yield. La question du passage au payant se pose au-dessus d’un certain volume, quand le temps de saisie manuelle ou l’absence de statistiques avancées deviennent des freins. Mais avant de payer 49 € par an pour Bet-Analytix Premium ou 1 188 € par an pour RebelBetting Starter, il faut poser le calcul du seuil de rentabilité — combien de paris mensuels, quel edge documenté, quel gain net après déduction de l’abonnement.
Prenons RebelBetting Starter, facturé 99 € par mois. L’outil scanne des centaines d’opérateurs à la recherche de value bets — paris dont la cote proposée dépasse la probabilité implicite du marché sharp de référence. RebelBetting annonce un edge moyen de 3 à 5 % par pari détecté. Utilisons 4,5 % comme moyenne. Un parieur qui mise 20 € par pari génère un gain attendu de 20 € × 0,045 = 0,90 € par pari, avant variance. Pour couvrir l’abonnement mensuel de 99 €, il faut placer 99 / 0,90 ≈ 110 paris par mois. C’est le seuil de rentabilité brute : en dessous, l’abonnement coûte plus qu’il ne rapporte en edge théorique. À 110 paris par mois, le parieur est à l’équilibre ; au-dessus, il commence à dégager un profit net — toujours avant variance, et en supposant que l’edge annoncé se vérifie sur le volume placé.
Mais ce calcul omet un coût invisible : le temps. RebelBetting Starter n’inclut pas l’auto-betting — le parieur doit saisir manuellement chaque pari détecté par le scanner, opérateur par opérateur. Chaque pari prend en moyenne 2 à 3 minutes : ouvrir le site de l’opérateur, trouver le marché, vérifier la cote, placer la mise, enregistrer le pari dans le tracker. À 110 paris par mois, cela représente 220 à 330 minutes, soit 4 à 6 heures de saisie manuelle mensuelle avant tout profit net. Le coût horaire implicite de cette activité dépend de ce que le parieur valorise son temps, mais il n’est jamais nul. Un parieur qui place 200 paris par mois avec RebelBetting génère un gain net théorique de (200 × 0,90) – 99 = 81 € après abonnement, pour environ 7 à 10 heures de saisie — soit un taux horaire de 8 à 12 € avant impôts et avant prise en compte de la variance.
Ce calcul suppose également que l’edge de 4,5 % annoncé par RebelBetting se réalise. Sur un marché ANJ, cet edge est structurellement plus faible qu’annoncé, parce que RebelBetting compare les cotes des opérateurs français à un marché de référence international — Pinnacle, livres asiatiques — dont la marge est de 5 à 7 %, alors que le plafond TRJ de 85 % en France impose une marge minimale de 15 %. Une value bet identifiée sur Betclic par comparaison avec Pinnacle inclut une part de marge réglementaire incompressible. L’edge réel exploitable est donc inférieur à l’edge affiché, parfois de plusieurs points. Un parieur français qui applique méthodiquement RebelBetting sur des comptes ANJ se heurte également aux restrictions de comptes gagnants : au bout de quelques semaines ou quelques mois de volume soutenu, les limites de mise descendent à quelques euros et la stratégie devient impraticable. Pour continuer, il faut migrer vers des opérateurs offshore non-ANJ — Pinnacle, Betwinner, opérateurs Curaçao ou Malte — avec toutes les conséquences légales et pratiques qui vont avec, et dont nous reparlerons.
Face à cela, un template Excel bien conçu, Bet-Analytix en version gratuite plafonné à 200 paris et Coteur.com pour comparer les cotes ANJ couvrent 85 % des besoins d’un parieur récréatif pour 0 €. Le passage au payant se justifie mathématiquement au-dessus de 200 paris par mois avec un edge documenté positif sur les 100 derniers paris. En dessous, le coût de l’abonnement dépasse le gain marginal apporté par les fonctionnalités avancées. Un parieur qui mise 50 fois par mois avec un ROI de +2 % gagne 10 € sur 500 € de mises totales — payer 49 € par an pour Bet-Analytix Premium ou 99 € par mois pour RebelBetting n’a aucun sens économique. À l’inverse, un parieur qui mise 300 fois par mois avec un edge documenté de 5 % et un volume de 6 000 € de mises génère 300 € de gain attendu mensuel — l’abonnement RebelBetting à 99 € devient rentable, à condition que l’edge se vérifie et que les comptes ne soient pas limités.
-
1
RebelBetting Starter coûte 99 € par mois. L’edge annoncé moyen est de 3 à 5 % par pari détecté ; prenons 4,5 % comme moyenne. Un parieur mise 20 € par pari.
-
2
Gain attendu par pari : 20 € × 0,045 = 0,90 €.
-
3
Nombre de paris mensuels pour couvrir l’abonnement : 99 € / 0,90 € = 110 paris par mois.
-
4
Temps de saisie manuelle : 2 à 3 minutes par pari. Sur 110 paris, cela représente 220 à 330 minutes, soit 4 à 6 heures par mois avant tout profit net.
-
5
À 200 paris par mois, le gain net théorique est (200 × 0,90) – 99 = 81 €, pour environ 7 à 10 heures de saisie — soit un taux horaire de 8 à 12 € avant variance et avant prise en compte des restrictions de comptes.
Un tableur Excel ou Google Sheets peut-il remplacer une application dédiée ?
Oui, pour un parieur qui place moins de 100 paris par mois et accepte de saisir manuellement chaque ligne. Un tableur avec colonnes pour date, sport, sélection, mise, cote, issue et profit calcule ROI et yield avec quelques formules simples. Il manque les statistiques avancées, les graphiques automatiques et le calcul de CLV, mais il couvre l’essentiel pour 0 €. Au-delà de 100 paris mensuels, une application dédiée fait gagner du temps et réduit les erreurs de saisie.
Choisir un outil en 2026 : les critères qui comptent
Il n’existe pas de meilleur logiciel de paris sportifs absolu, pour la même raison qu’il n’existe pas de meilleur outil dans n’importe quel métier : tout dépend de l’usage, du volume, du budget et des sports couverts. Un parieur qui mise 20 fois par mois sur le football récréatif n’a pas besoin des mêmes fonctionnalités qu’un parieur qui place 300 paris mensuels sur tennis, basket et football avec une stratégie de value betting documentée. Le premier a intérêt à rester sur un tracker gratuit comme Betty ou Bet-Analytix limité à 200 paris, couplé à Coteur.com pour comparer les cotes ANJ. Le second justifie un abonnement Bet-Analytix Premium ou Betting Tracker pour les statistiques avancées, et peut envisager un comparateur payant si son volume dépasse 200 paris mensuels et si son edge documenté est positif sur les 100 derniers paris.
Les critères de choix se réduisent à cinq questions. Combien de paris par mois : en dessous de 50, un outil gratuit suffit ; au-dessus de 200, un payant peut se justifier. Quels sports : un parieur football exclusif tire parti de DataFoot ; un parieur multi-sports avec hippique a besoin de Betting Tracker. Quel edge documenté : un ROI positif sur au moins 100 paris avec un calcul de CLV favorable justifie l’investissement dans un outil avancé ; un ROI négatif ou nul ne justifie aucun abonnement, quel que soit le volume. Quel budget : un parieur récréatif qui mise 500 € par mois avec un ROI de +2 % gagne 10 € mensuels — payer 99 € par mois pour RebelBetting est absurde. Quelle tolérance à la saisie manuelle : tous les trackers français imposent la saisie manuelle faute d’API export des opérateurs ANJ ; un parieur qui refuse cette contrainte doit accepter de renoncer à un suivi structuré ou de limiter son volume.
Un parieur qui opère exclusivement sur des comptes ANJ — Winamax, Betclic, PMU, Unibet, Parions Sport — gagne quelques points de marge avec Coteur.com, mais il ne récupère pas l’écart structurel créé par le plafond TRJ de 85 %. Un scanner de value betting international comme RebelBetting identifie des dizaines de paris par jour, mais l’edge calculé inclut une part de marge ANJ incompressible et les comptes gagnants sont limités en quelques mois. Un parieur français qui veut appliquer une stratégie de value betting systématique finit par migrer vers des opérateurs offshore non-ANJ, avec toutes les conséquences que cela implique. C’est la limite structurelle du marché régulé français, et aucun logiciel ne la contourne.
Quel est le meilleur logiciel de paris sportifs en 2026 pour un parieur français ?
Bet-Analytix en version gratuite (limité à 200 paris) couplé à Coteur.com couvre 85 % des besoins d’un parieur récréatif pour 0 €. Au-delà de 200 paris mensuels avec un edge documenté positif, Bet-Analytix Premium (49 €/an) ou Betting Tracker (essai 14 jours puis ~2,50 €/mois annuel) apportent statistiques avancées et CLV. DataFoot convient aux parieurs football exclusifs cherchant analyse data-first. Aucun outil payant ne se justifie sans volume élevé et ROI positif documenté.
Logiciels B2B pour bookmakers : un tout autre métier
Les logiciels de paris sportifs évoqués jusqu’ici s’adressent au parieur : tracker de bankroll, analyseur statistique, scanner de value. Ils aident à structurer une pratique individuelle, à documenter un edge, à optimiser le choix des cotes. Mais il existe une autre catégorie de logiciels, rarement visible du grand public, qui s’adresse aux opérateurs eux-mêmes : les plateformes B2B de sportsbook. Ces solutions fournissent l’infrastructure complète d’un bookmaker — gestion des cotes en temps réel, moteur de risk management, interface front-end pour les parieurs, back-office pour l’opérateur, intégration des moyens de paiement, gestion des bonus et du KYC, reporting réglementaire. Des sociétés comme Kambi, SBTech (racheté par DraftKings), Betradar, ou encore des acteurs français comme Amelco proposent ces solutions en marque blanche ou en partenariat technologique.
Un opérateur qui souhaite lancer un site de paris sportifs n’a pas nécessairement besoin de développer sa propre technologie : il contracte avec un fournisseur B2B qui lui loue la plateforme, les flux de cotes, le moteur de trading et les outils de gestion. L’opérateur se concentre alors sur l’acquisition de clients, le marketing, la conformité réglementaire et le service client. Le coût de ces solutions B2B se chiffre en centaines de milliers d’euros par an, avec des commissions sur le volume de mises ou sur le Produit Brut des Jeux. C’est un métier industriel, très éloigné de celui d’un tracker de bankroll ou d’un scanner de value.
Pour un parieur, la distinction est importante : un logiciel B2B ne lui est d’aucune utilité directe, et un logiciel pour parieur ne sert à rien à un bookmaker. Les deux univers ne se croisent pas. Les recherches « logiciel de paris sportifs pour bookmaker » renvoient vers des solutions B2B comme Kambi ou Amelco ; les recherches « logiciel de paris sportifs » renvoient vers Bet-Analytix, RebelBetting ou DataFoot. Confondre les deux catégories est une erreur de débutant, mais elle est fréquente dans les forums francophones où des utilisateurs demandent « comment créer un bookmaker » en pensant qu’un logiciel de gestion de bankroll suffira.
Un bookmaker est une entreprise régulée, soumise à une licence ANJ en France, qui supporte environ 59,3 % de prélèvements sur son Produit Brut des Jeux. Il doit disposer d’une infrastructure technique robuste, d’un capital de départ significatif, d’une équipe de traders pour gérer le risque, d’une conformité KYC et AML stricte, et d’un service client pour traiter les litiges. Un logiciel B2B fournit une partie de cette infrastructure, mais pas l’agrément, pas le capital, pas l’équipe. Lancer un bookmaker en France est un projet industriel qui se chiffre en millions d’euros sur plusieurs années — ce n’est pas une activité accessible à un parieur individuel, même doté du meilleur logiciel du monde.
Trading sportif et promesses de gain : le cadre légal français
Le trading sportif désigne une pratique différente du pari classique. Sur un betting exchange comme Betfair, les utilisateurs parient les uns contre les autres plutôt que contre un opérateur. Chacun peut proposer une cote — « lays » une sélection en pariant contre elle, ou « backs » une sélection en pariant pour elle. Les cotes évoluent en temps réel selon l’offre et la demande, comme sur un marché financier. Un trader sportif cherche à profiter de ces variations : il back une sélection à une cote élevée, attend que la cote baisse, puis lay la même sélection à une cote plus faible, empochant la différence quel que soit le résultat du match. C’est du scalping : des gains marginaux répétés sur un volume élevé, avec un capital de départ significatif et une exécution rapide.
Betfair, le principal betting exchange mondial, est interdit en France. L’article 2, amendement 34 de la loi n° 2010-476 du 12 mai 2010 interdit expressément l’exploitation d’un betting exchange sur le territoire français. Betfair, Betdaq, Matchbook — toutes les plateformes d’échange de paris sont fermées aux résidents français. Un parieur français ne peut légalement ouvrir un compte Betfair depuis la France. Certains contournent cette interdiction en utilisant un VPN ou en déclarant une adresse à l’étranger, mais cela les place dans une zone grise réglementaire avec des conséquences claires : pas de recours ANJ en cas de litige avec la plateforme, obligation de déclarer le compte étranger à l’administration fiscale française sous peine d’amende, et risque de fermeture du compte par Betfair si la plateforme détecte que l’utilisateur réside en France.
L’article 2, amendement 34 de la loi du 12 mai 2010 interdit l’exploitation des betting exchanges en France. Betfair, Betdaq et Matchbook sont fermés aux résidents français. Ouvrir un compte via un VPN ou une adresse étrangère expose à des conséquences : aucun recours ANJ en cas de litige, obligation de déclaration du compte étranger à l’administration fiscale, risque de fermeture par la plateforme.
Bet Angel, le logiciel de trading Betfair de référence, ne fonctionne que branché sur un compte Betfair actif. L’outil, développé au Royaume-Uni et facturé environ 149 € par an pour la version Professional, met à jour les cotes toutes les 2 à 3 millisecondes — contre plusieurs secondes sur l’interface web Betfair classique — et permet le scalping in-play, le one-click betting, la gestion automatisée via règles et le suivi P&L en temps réel. C’est l’outil incontournable pour qui pratique le trading sportif professionnel, principalement sur courses hippiques et football. Mais pour un résident français, utiliser Bet Angel suppose d’abord de disposer d’un compte Betfair fonctionnel, ce qui implique de contourner l’interdiction légale. Le logiciel lui-même n’est pas illégal — c’est un logiciel britannique vendu librement — mais son usage en France repose sur un compte Betfair ouvert en violation de la loi française, ce qui coupe tout recours ANJ et impose une déclaration fiscale du compte étranger.
Les conséquences pratiques sont lourdes. Un parieur français qui ouvre un compte Betfair via un dispositif hors juridiction et utilise Bet Angel pour trader in-play opère sans la protection de l’ANJ : si Betfair refuse un retrait, limite le compte ou ferme le compte pour suspicion de multi-comptes ou de localisation frauduleuse, il n’existe aucun recours devant le régulateur français. Le parieur doit également déclarer le compte Betfair à l’administration fiscale française dans sa déclaration annuelle de comptes bancaires détenus à l’étranger — l’absence de déclaration est passible d’une amende de 1 500 € par compte non déclaré. Enfin, Betfair surveille activement les comptes ouverts depuis des adresses IP françaises ou via des VPN, et ferme régulièrement des comptes détectés comme résidant en France malgré une adresse déclarée à l’étranger.
RebelBetting, le scanner de value betting et de surebet international, se heurte à une limite structurelle similaire. L’outil, développé en Suède et facturé 99 € par mois pour la version Starter, scanne environ 100 à 120 bookmakers à la recherche de value bets et d’arbitrages. Le modèle repose sur une comparaison entre les cotes des bookmakers et un marché de référence sharp — Pinnacle, livres asiatiques, ou l’agrégation de plusieurs opérateurs offshore. RebelBetting identifie des dizaines de paris par jour avec un edge théorique de 3 à 5 %. Mais la majorité des bookmakers scannés par RebelBetting sont des opérateurs offshore non-régulés par l’ANJ : Pinnacle, Betwinner, 188Bet, opérateurs sous licence Curaçao ou Malte. Sur les opérateurs ANJ français — Winamax, Betclic, Unibet, PMU — l’edge value est structurellement plus faible à cause du plafond TRJ de 85 %, et les comptes gagnants sont fréquemment limités ou fermés.
Un parieur français qui applique méthodiquement RebelBetting sur des comptes ANJ voit ses limites de mise descendre à quelques euros en quelques semaines ou quelques mois. Pour continuer la stratégie, il doit migrer vers des livres offshore : ouvrir des comptes chez Pinnacle, Betwinner ou d’autres opérateurs non-ANJ. Ces opérateurs ne sont pas interdits en France — ils sont simplement non-agréés, ce qui signifie qu’ils opèrent hors du cadre réglementaire français. Un résident français peut légalement ouvrir un compte chez Pinnacle ; mais il perd toute protection ANJ, n’a aucun recours en cas de litige, et doit déclarer le compte à l’administration fiscale française. Les gains issus de paris sportifs occasionnels ne sont pas imposables en France pour le joueur en 2026, mais la déclaration du compte étranger reste obligatoire sous peine d’amende. Et si Pinnacle ou Betwinner refuse un retrait ou ferme le compte pour une raison quelconque, le parieur français n’a aucun levier — l’ANJ ne supervise pas ces opérateurs et ne peut intervenir.
RebelBetting fonctionne principalement sur des opérateurs offshore non-ANJ. Un parieur français qui applique systématiquement RebelBetting sur des comptes ANJ voit ses limites de mise baisser rapidement. La poursuite de la stratégie impose de migrer vers Pinnacle, Betwinner ou d’autres livres non-régulés — sans protection ANJ, sans recours en cas de litige, avec obligation de déclaration fiscale du compte étranger.
Les opérateurs ANJ limitent les comptes gagnants parce que leur modèle économique repose sur une clientèle récréative perdante. Un compte qui applique une stratégie de value betting systématique — mises répétées sur des sélections détectées par un scanner, volume élevé, absence de paris récréatifs — est une anomalie statistique. L’opérateur ne peut pas se permettre de garder un compte gagnant structurel sans ajuster ses cotes ou ses limites : le risque commercial devient trop élevé. Les livres sharps comme Pinnacle acceptent les parieurs gagnants, parce que leur modèle repose sur un volume gigantesque et une marge très faible — ils arbitrent leur propre risque en ajustant les cotes en temps réel selon le volume de paris reçu. Mais Pinnacle n’est pas agréé ANJ, et un parieur français qui y ouvre un compte sort du cadre réglementaire français.
La promesse d’un logiciel qui garantit de « gagner à coup sûr » aux paris sportifs est mathématiquement fausse. Aucun algorithme ne peut éliminer la variance : sur 100 paris avec un edge de 5 %, il est statistiquement possible d’afficher un ROI négatif à cause de la distribution des résultats. Un edge positif génère un profit à long terme, sur un échantillon suffisamment large, mais il ne garantit rien sur 50 ou 100 paris. Un parieur qui applique une stratégie de value betting avec un edge réel de 4 % peut perdre de l’argent sur les six premiers mois et ne retrouver un ROI positif qu’après 500 ou 1 000 paris. La variance est incompressible, et elle est d’autant plus lourde que l’edge est faible et que le capital de départ est limité.
Un logiciel de value betting ou de surebet ne garantit pas de profit. Il identifie des situations où, mathématiquement, un pari présente un espoir positif ou un arbitrage sans risque. Mais cet espoir suppose que les cotes restent accessibles, que les comptes ne soient pas limités, que le volume soit suffisant pour que la variance se résorbe, et que le marché scanné permette un edge réel après marge. Sur un marché ANJ avec un plafond TRJ de 85 %, des restrictions de comptes gagnants et une interdiction du betting exchange, ces conditions sont rarement réunies. Un parieur français qui veut appliquer une stratégie de value betting systématique finit par migrer vers des opérateurs offshore, avec toutes les conséquences pratiques et réglementaires que cela implique.
Le trading sportif sur Betfair est-il légal en France en 2026 ?
Non. L’article 2, amendement 34 de la loi du 12 mai 2010 interdit l’exploitation des betting exchanges en France. Betfair est fermé aux résidents français. Ouvrir un compte via un VPN ou une adresse étrangère contourne l’interdiction mais expose à des conséquences : aucun recours ANJ, obligation de déclaration fiscale du compte, risque de fermeture par Betfair.
Un logiciel qui promet de « gagner à coup sûr » aux paris sportifs peut-il tenir sa promesse ?
Non. Aucun algorithme n’élimine la variance. Un edge positif génère un profit à long terme sur un échantillon large, mais il ne garantit rien sur 100 paris. Un parieur avec un edge réel de 4 % peut afficher un ROI négatif sur six mois avant que la variance ne se résorbe. Les logiciels identifient des situations mathématiquement favorables, mais ne garantissent aucun profit à court terme.
Clarté, discipline et jeu responsable
Un logiciel de paris sportifs — tracker, analyseur, scanner de value — apporte de la clarté, pas de la magie. Il montre où va l’argent, quels sports sont rentables, à quel rythme le capital évolue. Il aide à construire des filtres reproductibles, à documenter un edge, à comparer les cotes disponibles. Mais il ne change pas les fondamentaux du marché français : le plafond TRJ de 85 % limite l’edge exploitable entre opérateurs ANJ à 1 ou 3 points, loin des 8 à 10 points accessibles sur un marché non-régulé ; l’interdiction du betting exchange ferme la porte au trading sportif ; et les opérateurs agréés restreignent méthodiquement les comptes gagnants dès que le volume et la régularité des gains deviennent statistiquement anormaux.
Le passage au payant se justifie par un calcul précis. Un abonnement RebelBetting Starter à 99 € par mois suppose au minimum 110 paris mensuels à 20 € avec un edge de 4,5 % pour atteindre le seuil de rentabilité brute, auxquels s’ajoutent 4 à 6 heures de saisie manuelle avant tout profit net. Un tracker comme Bet-Analytix Premium à 49 € par an se justifie au-delà de 200 paris mensuels avec un edge documenté positif sur les 100 derniers paris. En dessous, un tableur Excel couplé à Bet-Analytix gratuit et à Coteur.com couvre 85 % des besoins pour 0 €. Le coût d’une stack complète — tracker premium, comparateur payant, scanner de value — atteint 1 358 € par an, soit plus que le gain annuel moyen d’un parieur récréatif.
Le plafond TRJ de 85 % coûte cher sur une saison. Prenons un parieur qui place 300 paris à 20 € sur un an, soit 6 000 € de mises totales. Sur un marché non-régulé avec une marge de 6 %, le TRJ théorique est de 94 % — le parieur récupère 5 640 € en espérance, soit une perte attendue de 360 €. Sur un marché ANJ avec un TRJ de 85 %, le parieur récupère 5 100 € en espérance, soit une perte attendue de 900 €. L’écart entre les deux marchés est de 540 € sur l’année — c’est le coût structurel du cadre réglementaire français, intégré aux cotes proposées et incompressible sans sortir du marché ANJ.
Les comptes gagnants sont limités ou fermés. Un parieur qui applique méthodiquement une stratégie de value betting sur Winamax, Betclic ou PMU voit ses limites de mise descendre à quelques euros en quelques mois. Ce n’est pas une légende : c’est une politique industrielle documentée par des centaines de témoignages. Les opérateurs ANJ ne sont pas des livres sharps ; leur modèle économique repose sur une clientèle récréative perdante. Un compte gagnant structurel est une anomalie, et il est traité comme tel. Pour continuer, le parieur doit migrer vers des opérateurs offshore non-ANJ, perdre toute protection réglementaire, déclarer ses comptes à l’administration fiscale et accepter qu’aucun recours n’existe en cas de litige.
Aucun système ne change le prix intégré à la cote. Un logiciel de prédiction algorithmique, un scanner de value, un analyseur statistique — aucun ne modifie la marge de l’opérateur. Si la cote proposée est de 1,79 pour une sélection dont la probabilité vraie est de 50 %, la marge de 12 % est déjà dans le prix. Le parieur peut optimiser sa sélection, documenter son edge, structurer sa bankroll, mais il paie toujours la marge. Sur 1 000 paris à 20 €, soit 20 000 € de mises, une marge de 12 % coûte 2 400 € en espérance — c’est incompressible, quel que soit l’outil utilisé.
Le jeu responsable commence par cette arithmétique. Un parieur qui mise 50 € par semaine sur un marché ANJ avec une marge moyenne de 12 % perd en espérance 312 € sur l’année. Ce n’est pas un jugement moral : c’est une conséquence mathématique de la marge intégrée aux cotes. Un logiciel qui promet de transformer cette perte en gain sans documenter un edge réel et un volume suffisant vend une illusion. La discipline consiste à enregistrer chaque pari, calculer le ROI et le CLV, isoler les segments rentables et arrêter ceux qui ne le sont pas. Un tracker de bankroll sert à ça : rendre visible ce qui est caché. La clarté est le seul avantage qu’un logiciel apporte sans condition — tout le reste suppose un edge, un volume, un capital et une tolérance à la variance que la plupart des parieurs récréatifs ne réunissent pas.
